
[ad_1]
Криза судноплавства в Червоному морі впливає на світову торгівлю, але поки що суттєво не вплинула на транспортування металопродукції
Індекси. За даними Hellenic Shipping News, 26 січня 2024 року загальний індекс Baltic Dry Index (BDI), який включає ставки для суден Capesize, Panamax і Supramax, зріс на 19 пунктів, або на 1,3% порівняно з попередньою сесією, до 1518.
Загальна ставка зросла за рахунок підвищення ставок для малих суден, тоді як сегмент Capesize був досить слабким.
Індекс Capesize, який відстежує 150 000 тонн залізної руди та вугілля, піднявся на 49 пунктів, або 2,4%, до 2135, але впав майже на 5% за тиждень. Середньоденний заробіток на суднах цього класу зріс на 410 доларів, до 17 700 доларів. доларів.
Індекс Panamax, який відстежує навантаження вугілля та зерна з 60 тис тонн до 70 тис тонн, зросла 26 січня десяту сесію поспіль, додавши 6 пунктів, або 0,4%, і склала 1696 пунктів. Середньоденний заробіток на суднах цього класу зріс на 54 долари, до 15,26 тис. злотих. доларів.
Зверніть увагу, що на початку минулого тижня, 22 січня, загальний індекс Baltic Dry піднявся до 1518, найвищого рівня з 11 січня, завдяки зростанню ставок на Capesize і Panamax.
Загальна ситуація
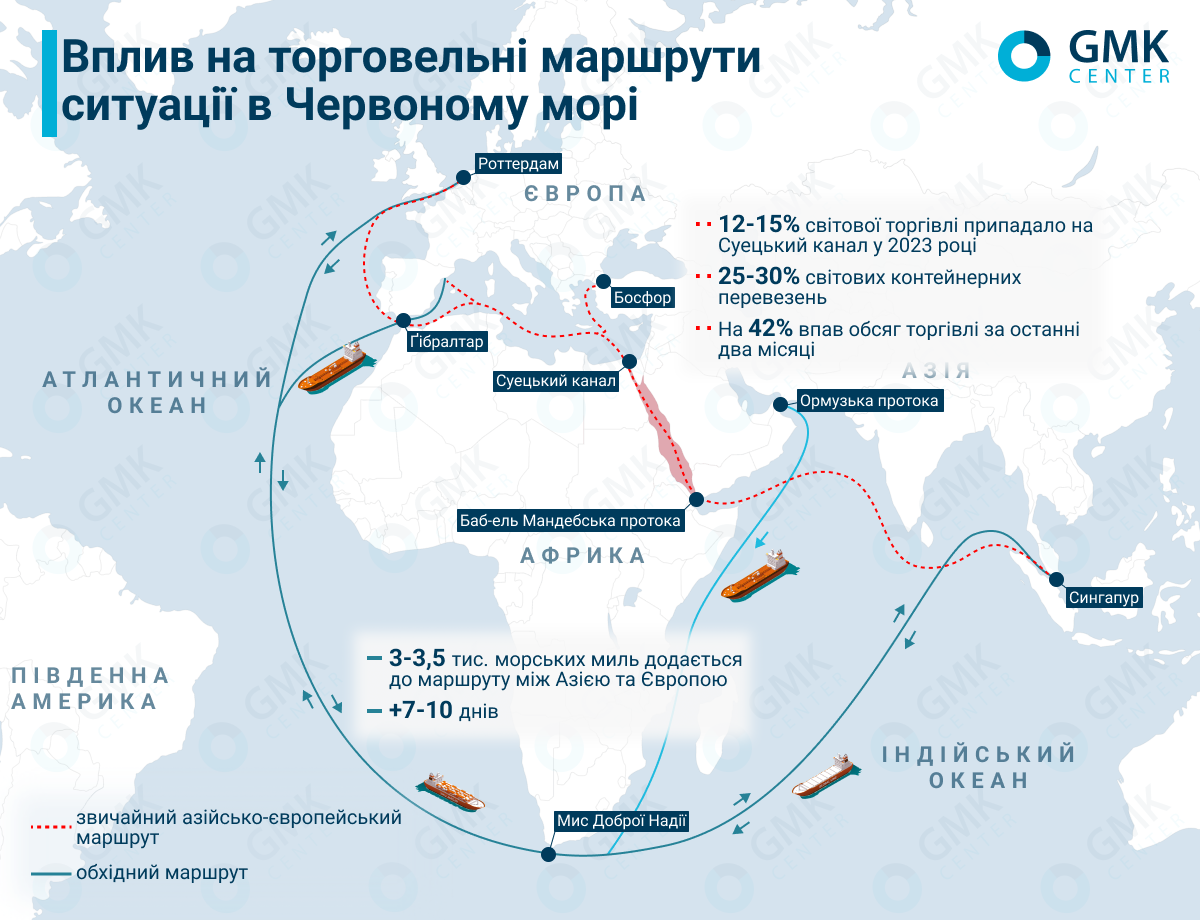
Однією з найбільших проблем для глобальної логістики на даний момент є криза судноплавства в Червоному морі, на частку якого припадає приблизно 12-15% світової торгівлі, включаючи 25-30% глобальних контейнерних перевезень. Атаки хуті на судноплавство призвели до затримок, зміни маршрутів і збільшення витрат для вантажовідправників і споживачів.
Аналітики Світового банку заявили, що великі перевізники, включаючи Maersk і Hapag-Lloyd, призупинили роботу через Суецький канал, щоб уникнути Червоного моря, і перенаправляють кораблі навколо мису Доброї Надії. Це додає 3-3,5 тисячі. морських миль (5,5-6,5 тис. км) і сім-десять днів перельоту між Азією та Європою. Зміна маршруту судна означає додаткові витрати на пальне, а також збільшення витрат на страхування.
Провідні судноплавні компанії, включаючи MSC, Maersk і Hapag-Lloyd, оголосили про додаткові комісії, такі як надбавки та збори за переривання доставки, а інші розглядають подібні заходи.
За даними Світового банку, логістична криза становить серйозний ризик для глобального економічного зростання, оскільки впливає на попит і пропозицію товарів і енергії.
За даними ЮНКТАД, торгівля через Суецький канал впала на 42% за останні два місяці. UNCTAD також нагадала, що війна в Україні спричинила значні зміни в торгівлі нафтою та зерном. А Панамський канал, ще одна ключова світова артерія, бореться з сильною посухою, яка призвела до зниження рівня води. У результаті загальний обсяг транзиту ним за останній місяць знизився на 36% порівняно з минулим роком. Морський транспорт відіграє ключову роль у міжнародній торгівлі, на нього припадає приблизно 80% світових товарних потоків.
Однак для сухих вантажів і контейнерних перевезень початок року традиційно є «м’яким» періодом, і в останні роки інтенсивна волатильність стає нормою. Однак якщо криза судноплавства пошириться на березень і квітень, коли світова торгівля зазвичай нормалізується, це призведе до збільшення збоїв у ланцюзі поставок.
BIMCO очікує, що вартість тонно-кілометрів може зрости на 5% у Червоному морі, якщо всі судна будуть перенаправлені навколо Африки. У першій половині січня 2024 року кількість балкерів, що проходять транзитом через Суецький канал, зменшилася лише на 6% порівняно з аналогічним періодом 2023 року. Тому експерти припускають, що ситуація матиме незначний вплив на попит і вирішиться протягом короткий термін. У Панамському каналі очікуване закінчення Ель-Ніньо може сприяти відновленню рівня води в другій половині цього року, що є найбільш завантаженим часом для масового транспорту.
Вплив на світову металургію
За оцінками СММ, прямий вплив логістичної кризи в Червоному морі на торгівлю залізною рудою та сталлю в Китаї є незначним. Основними постачальниками руди в Китай є Австралія і Бразилія, а найбільшим експортним ринком китайської металопродукції є Азія (70% від загального експорту), Африка і Південна Америка. Таким чином, жоден з головних шляхів транспортування руди та сталі не включав Суецький канал.
Проте варто відзначити непрямий вплив кризи судноплавства на торгівлю Китаю гірничодобувною промисловістю та металопродукцією. Це призведе до збільшення світових транспортних витрат і, опосередковано, витрат на виробництво сталі в Китаї, що вплине на настрої ринку в короткостроковій перспективі. У середньостроковій та довгостроковій перспективі можливе подорожчання вантажних перевезень до Європи та США.
Криза логістики в Червоному морі ще не справила серйозного впливу на сталеливарну промисловість Німеччини. Принаймні у Thyssenkrupp Steel ще не було проблем з поставками, йдеться в заяві компанії, опублікованій Reuters на початку минулого тижня. Проте група розглядає альтернативні варіанти та підтримує тісний зв’язок із транспортними партнерами, щоб мати можливість гнучко реагувати у разі загострення ситуації.
У той же час MEPS вважає, що логістична криза в Червоному морі зменшить вплив нових пропозицій щодо імпорту сталі з Азії на європейські ринки та може допомогти європейським виробникам консолідувати вищі ціни, запропоновані металургійними заводами в січні.
Деякі азіатські металурги пішли з європейського ринку після того, як витрати на доставку зросли приблизно на 75 доларів за тонну протягом трьох тижнів.
Партнери MEPS повідомляють, що це викликало неоднозначну реакцію у виробників сталі в Азії. Деякі з них перейшли на пропозиції FOB, залишаючи покупцям можливість самостійно організувати транспорт, а інші виключають сплату митних платежів.
Більше того, у січні цього року почалося впровадження звітності CBAM, що значно знизило привабливість імпорту на європейському ринку.
The Wall Street Journal з посиланням на джерела повідомила, що австралійська група BHP перенаправляє майже всі свої поставки з Азії в Європу з Червоного моря, поблизу мису Доброї Надії.
У свою чергу в компанії заявили, що ситуація змушує деяких постачальників вантажних перевезень використовувати альтернативні маршрути. Інші все ж віддають перевагу Червоному морю з додатковим контролем, пише Reuters.
«Червоне море є одним із ключових судноплавних шляхів у світі, але більшість вантажів BHP проходить не цим маршрутом», — йдеться в заяві компанії.
Раніше Джерард Енг, глава морського залізорудного підрозділу BHP, нагадав на галузевій конференції, що через Суецький канал і Червоне море протікає близько 320 млн тонн сипучих вантажів, що становить 7% світової торгівлі ними. У короткостроковій перспективі це може призвести до скорочення пропозиції тоннажу на північноатлантичному ринку, що означатиме більш нестабільну торгівлю сухими навалочними вантажами, сказав він. У довгостроковій перспективі компанія не бачить істотного впливу на торгівлю.
У той же час найбільший в Індії виробник нержавіючої сталі Jindal Steel знизив прогноз експорту на поточний фінансовий рік, який закінчується в березні, через кризу в Червоному морі і ослаблення попиту в ЄС і США. Компанія розраховує відправити 10-12% від загального обсягу продажів за кордон (2,1 млн тонн у 2023/2024 фінансовому році). У попередньому прогнозі частка експорту становила 15%.
За словами Абхюдая Джиндала, керуючого директора Jindal Steel, компанія вивчає «нові варіанти» та «змінну модель транспортування» з огляду на ситуацію в Червоному морі. Він зазначив, що в третьому кварталі спостерігалися збої в вантажних перевезеннях, зростання вартості вантажів і зниження попиту в Європі та Сполучених Штатах. Jindal визнав, що логістичні проблеми та вищі витрати на транспортування вплинули на деякий обсяг експорту компанії.
«Загалом світова морська торгівля загалом і сам ринок сталі в ЄС вже адаптувалися до постійних криз і змін у ланцюгах поставок. Вічнозелене, що застрягло в Суецькому каналі, пандемія, війна в Україні, війна в Ізраїлі, атаки хуситів і конфлікт в Ємені — все це безперервна послідовність і стало новою реальністю для світової морської торгівлі, логістичних компаній, трейдерів, виробників. На жаль, у бурхливому 21 столітті стабільні ланцюги поставок потребують додаткових організаційних та фінансових витрат для всіх учасників ринку», – коментує Станіслав Зінченко, директор GMK Center.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




