
[ad_1]
Ця тенденція була підтримана збільшенням попиту з боку металургів після новорічних свят
У сучасному світі роль брухту стає все більш визначальною в контексті забезпечення сталого розвитку та ефективного використання ресурсів. Все більше розвинутих країн вводять обмеження на експорт відповідної сировини, зумовлені підвищенням уваги до екологічних аспектів і швидким виснаженням природних ресурсів. Повторне використання брухту допомагає зменшити викиди та споживання енергії, що робить його важливою частиною стратегії сталого виробництва.
Сучасний стан світового ринку брухту
На початку року європейський ринок брухту спостерігав помірне зростання цін через збільшення попиту з боку місцевих виробників сталі та збільшення експорту після свят. Однак ця тенденція була тимчасовою і максимальне зростання ціни залишилося в межах 5-20 €/т в залежності від регіону.
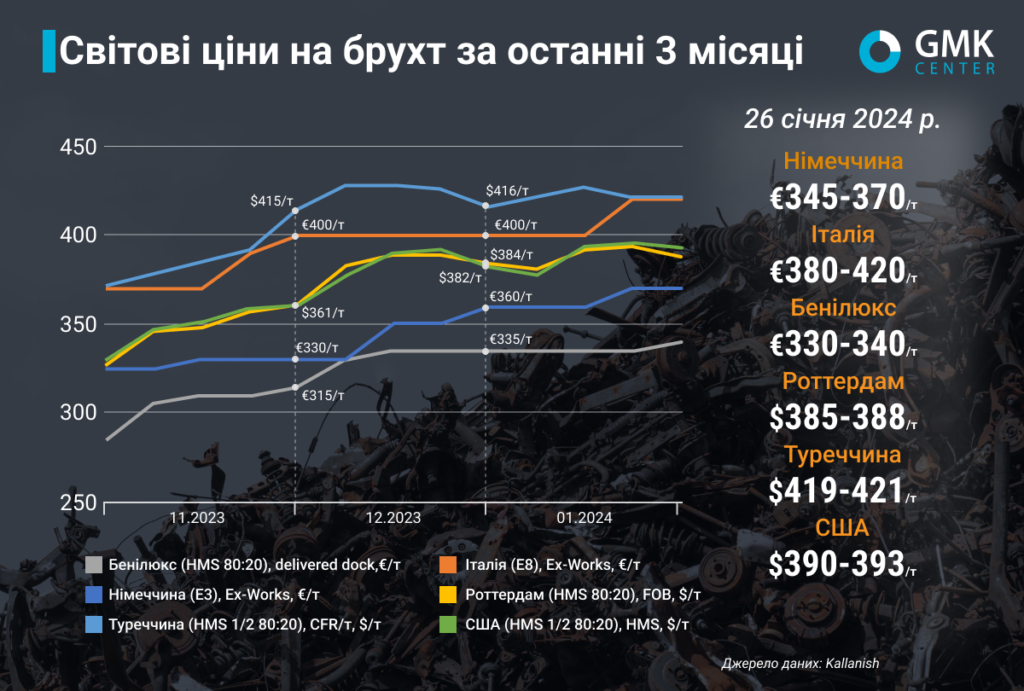
У перші два тижні січня європейські металурги активно поповнювали запаси сировини, що призвело до зниження закупівельних цін у другій половині місяця. IN Німеччина Ціни на брухт E3 зросли на 2,8% порівняно з груднем до 345-370 євро/т франко-завод, а в Італія Ціни на брухт E8 зросли на 5% до 380-420 євро/т франко-завод.
В обл Бенілюкс Ціни на брухт HMS 80:20 у січні 2024 року зросли на 1,5% порівняно з ціною на кінець грудня – до €330-340/т. Подорожчання відбулося в період з 19 по 26 січня, але перші три тижні ціни на сировину були стабільними.
Ціни на лом HMS 1/2 (80:20) в Роттердам наприкінці січня вони зросли лише на 1%, до 385-388 дол./т, тому що за тиждень 19-26 січня ціни впали на 1,5% порівняно з попереднім тижнем, з 393 394 дол./т, на що, ймовірно, вплинуло зниженням попиту з боку Туреччини.
Наразі ситуація та тенденції в більшості європейських регіонів в основному однакові. Більшості споживачів важко знайти місцеву сировину, оскільки витрати на транспортування значно зросли. Деякі металургійні заводи наполягають на зниженні закупівельних цін на сировину, мотивуючи це високою собівартістю продукції та слабким попитом на готову продукцію. Компанії, які збирають брухт, у свою чергу, не погоджуються з такими пропозиціями, оскільки темпи збору сировини досить низькі, а термін доставки досягає одного місяця.
Загалом здоров’я європейського ринку брухту значною мірою залежить від попиту на сировину в Туреччині – головному експортному пункті експорту брухтових компаній ЄС – який був досить нестабільним протягом останніх двох років. За 11 місяців 2023 року ЄС експортував до Туреччини 9,53 млн тонн брухту (54,4% від загального експорту брухту).
Ціни на лом HMS 1/2 (80:20) в Туреччина на кінець січня зросли на 1,2% порівняно з цінами на кінець грудня 2023 року – до 419-421 дол./т CFR. При цьому в середині місяця ціни досягали 425-427 дол./т, коли попит був на найвищому рівні. Відтоді ціни поступово падають.
Перша половина січня ознаменувалася активізацією закупівель з боку турецьких сталеливарників, як і ситуація в ЄС. У першу декаду місяця було зроблено багато бронювань. Однак пізніше ринок заспокоївся, і споживачі почали оцінювати майбутні перспективи після того, як миттєвий попит на сировину припинився. Деякі учасники ринку прогнозували, що ціни можуть досягти 430 дол./т.
Турецькі металургійні компанії обережно закуповують сировину, щоб протистояти різкому зростанню цін, оскільки вони продовжують стикатися з серйозними проблемами ліквідності. Хоча ціни на енергоносії для турецької промисловості залишаються стабільними, зростання вартості робочої сили та транспортування створює значний тиск на галузь. Крім того, внутрішній попит на сталь є нестабільним у поточних економічних умовах, що відображається на обсягах закупівлі сировини. Виробники сталі зберігають лише невеликі запаси, щоб швидко реагувати на зміни ринку.
Через труднощі з продажем сталевого прокату на внутрішньому та експортному ринках активність торгівлі брухтом у Туреччині наприкінці січня залишається низькою. Металургійні компанії уникають закупівель, незважаючи на попит на сировину на березень. Постачальники, у свою чергу, не поспішають знижувати ціни, знаючи про потреби металургів і низькі показники збору.
Експортери з країн Бенілюксу впевнені, що ціни на сировину для турецьких металургів не опустяться нижче 360 дол./т (доставка). У США пропозиція скоротилася на 20-30% через погодні умови, що також допоможе зберегти ціни на поточному рівні. Турецькі металурги продовжують націлюватися на закупівлю брухту в ЄС за ціною нижче 420 дол./т CFR.
У той час як заводи вважають тенденцію до зростання цін на брухт неможливою, постачальники не бачать можливим зниження рівня. Турецькі виробники сталі, ймовірно, зіткнуться з важкими переговорами щодо повернення брухту на ринок.
В магазині США У січні ціни на брухт HMS 1/2 (80:20) зросли на 2,9% порівняно з цінами на кінець грудня – до 390-393 дол./т FOB (східне узбережжя США).
Початок року виявився несприятливим для американського ринку брухту через зниження цін, на яке вплинули слабкий попит з боку Туреччини та м’які погодні умови. З наближенням лютневої торгівлі та зростанням попиту з боку Туреччини ціни на металобрухт у США почали зростати в середині січня. Цьому сприяло погіршення погодних умов, що знизило темпи збору та пропозиції брухту на ринку. Деякі постачальники повідомляють про зниження обсягів збору брухту на 20-30% порівняно з початком січня.
Однак, незважаючи на зниження обсягів поставок і зростання цін на сировину, вітчизняні споживачі гарячекатаного рулону не підтримали зростання цін на продукцію, на яке розраховували виробники. Ця тенденція, ймовірно, призведе до того, що металургійні підприємства наполягатимуть на зниженні цін на брухт. Крім того, низькі продажі сталі в Туреччині також будуть обтяжувати експортерів США.
Горизонт
Очікується, що ціни на ринку брухту ЄС у лютому будуть переважно стабільними з незначними коливаннями в бік зниження залежно від потреб металургійних заводів. Місцеві постачальники очікують відновлення попиту на велику кількість сировини з Туреччини та Північної Африки для доставки в березні. Це сприятиме конкуренції та вищим рівням цін, оскільки пропозиція досить обмежена.
На ринку США тенденція схожа на тенденцію в ЄС, оскільки місцеві металурги намагатимуться знизити ціни на сировину через слабкий попит на готову продукцію та неприйняття ринком підвищення цін на сталевий прокат.
У Туреччині перспективи торгівлі залежатимуть від можливостей місцевих виробників сталі, залежно від обсягів продажу сталі та економічних факторів. Турецький попит матиме прямий вплив на регулювання цін у ЄС та США.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




