
[ad_1]
На більшості ринків вони досягли найнижчих рівнів з першої половини 2021 року
У ЄС середньомісячні оптові ціни наступного дня впали в лютому 2024 року на основних європейських ринках, причому більшість з них досягли найнижчого рівня з першої половини 2021 року.
За словами Ембер, це були:
- Італія – €87,6/МВт-год (-11,6% м/м);
- Франція – 58,4 євро/МВт-год (-23,8%);
- Німеччина – 61,36 євро/МВт-год (-19,9%);
- Іспанія – 39,9 євро/МВт-год (-35%);
- Швеція – 44,4 євро/МВт-год (-45%).
IN Україна Середньозважена ціна електроенергії на ринку на добу наперед (РСР) у лютому 2024 року знизилася на 15,3% порівняно з попереднім місяцем — до 3268,6 грн/МВт-год (78,6 євро за курсом 41,59 грн/євро), свідчать дані від Оператора ринку. Попит на DAM за цей період знизився на 13,16% м/м.
За даними Європейської енергетичної біржі (EEX), центральноєвропейської біржі електроенергії та супутніх товарів, базова розрахункова ціна ф’ючерсів на електроенергію на ринку Німеччини в березні 2024 року становитиме 61,27 євро/МВт-год, а на ринку Франції – 58,81 євро/. МВт-год іспанською – 19,83 євро/МВт-год, італійською – 84,73 євро/МВт-год.
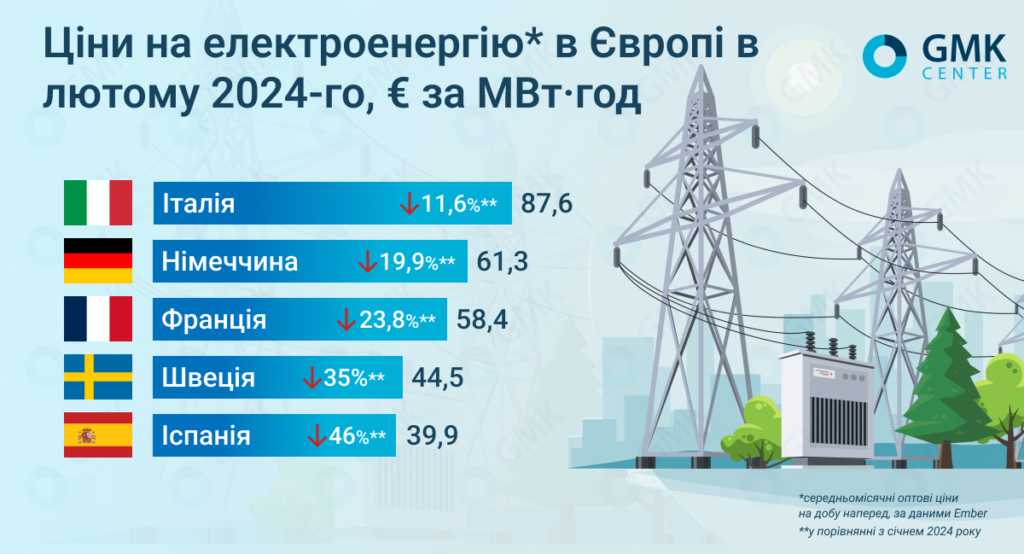
Ціни на електроенергію в лютому, ГМК Центр
Тренди лютого
Як зазначає AleaSoft Energy Forecasting, на зниження вартості електроенергії в Європі в лютому вплинуло зниження попиту, середніх цін на газ і викидів CO2 порівняно з попереднім місяцем. Крім того, як зазвичай цього сезону, вироблення сонячної енергії зросло (в Іспанії та Португалії воно досягло історичного рекорду в лютому). На більшості проаналізованих ринків також спостерігалося зростання вітрової генерації.
У лютому 2024 року середньомісячна ціна ф’ючерсних контрактів TTF становила 25,76 євро/МВт-год і була найнижчою з травня 2021 року. Середня ціна ф’ючерсних контрактів на CO2 знизилася на 15% у порівнянні з місяцем і на 42% у порівнянні з минулим роком. – до €57,6/т. Середній показник минулого місяця був найнижчим з липня 2021 року.
Зв’язки промисловості
Європейський промисловий сектор продовжує зосереджуватися на цінах на енергоносії та доступі до зеленої енергії. Ось чому в лютому лідери промисловості ЄС, які представляють майже 20 різних секторів, підписали «Антверпенску декларацію про Європейську промислову угоду». Одним із його пунктів був заклик зробити Європу глобально конкурентоспроможним постачальником енергії.
«Витрати на енергію в Європі занадто високі, щоб конкурувати, що обумовлено не лише цінами на сировинні товари, але й регулятивними зборами», — йдеться в декларації.
На думку підписантів, майбутня Європейська Комісія повинна надавати пріоритет новим проектам для великих обсягів і доступності низьковуглецевої відновлюваної та ядерної енергії. Вони також вважають, що потрібна справжня енергетична стратегія ЄС із конкретними діями, які, зокрема, дозволять транскордонну передачу електроенергії.
Відновлювальна енергія
Хоча виробництво відновлюваної енергії має значний вплив на ціни і ЄС прагне збільшити свою частку, ситуація в галузі напружена.
Промислова група WindEurope заявила, що відновлення інвестицій у вітровий сектор минулого року вселяло надію, що блок зможе досягти своїх цілей у сфері чистої енергії.
Як пише Euractiv, за даними групи, інвестиції в європейські офшорні вітрові електростанції зросли до 30 млрд євро в 2023 році порівняно з 0,4 млрд євро в 2022 році. Країни ЄС також встановили рекордні 16,2 ГВт нових вітрових потужностей у 2023 році.
WindEurope очікує, що Європа встановить в середньому 29 ГВт вітрових потужностей на рік між 2024 і 2030 роками, досягнувши загальної вітрової потужності 393 ГВт у 2030 році. Це близько до цілі блоку в 425 ГВт відновлюваної енергії на той час. Група вважає повільні інвестиції в модернізацію електромереж для підтримки відновлюваної енергії як одну з найбільших загроз для розвитку європейської вітроенергетики.
Однак представники європейського вітроенергетичного сектора вважають, що його спіткає та ж доля, що й фотоелектричну галузь, якщо влада не перекриє доступ на ринок більш дешевого китайського обладнання. Принаймні так вважає генеральний директор Siemens Energy Крістіан Брух. Він сказав, що компанія підтримає «комбінацію квот або критеріїв якості», щоб підняти вітрову галузь ЄС і ускладнити конкурентоспроможність Китаю.
Сонячна криза
У той же час європейські виробники сонячних панелей на початку лютого попередили, що вони готові закрити виробничі лінії, якщо ЄС не вживе екстрених заходів для порятунку сектора, таких як викуп їхніх запасів, які накопичилися за останні роки в результаті наплив дешевої продукції з Китаю.
Найголовніше те, що в лютому швейцарська компанія Meyer Burger, найбільший виробник сонячних панелей у Німеччині, оголосила, що почне готуватися до закриття свого заводу у Фрайберзі в березні та зосередиться на заводах у США.
Однак Єврокомісія не хоче вводити торгові заходи проти китайських сонячних панелей. Натомість він закликає країни-члени ЄС субсидувати внутрішнє виробництво. Європейські чиновники кажуть, що блоку потрібна китайська продукція, щоб збільшити свій потенціал відновлюваної енергії, і слід тримати двері відкритими для імпорту.
Ємність зберігання газу
За даними платформи AGSI, станом на 1 березня 2024 року заповненість газосховищ по всьому ЄС становила 62,25%.
На початку березня міністри енергетики ЄС розглянули подальші кроки щодо зменшення залежності блоку від газу з РФ.
Згідно з даними єврокомісара з питань енергетики Кадрі Сімсон, передає Інтерфакс-Україна, у 2023 році поставки російського газу становили 15% від загального імпорту російського газу до ЄС проти 24% у 2022 році та 45% до 2022 року. Загалом газ імпорт з РФ з 2021 року скоротився на 71%. Торік європейські компанії також імпортували 18 млрд куб. м СПГ з Росії.
Сімсон зазначив, що ціни на газ у блоці наразі впали і є досить стабільними. Наприкінці опалювального сезону агрегат, швидше за все, прибуде із запасом газу 45-55%. Його основними постачальниками в ЄС наразі є Норвегія та США.
Єврокомісар нагадав, що транзитна угода між «Газпромом» і «Нафтогазом України» закінчується 31 грудня 2024 року. Минулого року цим маршрутом було транспортовано 14 млрд куб. м російського газу, переважно в центральні та південно-східні країни блоку. Країни-члени ЄС розглянули, які наслідки матиме для них відсутність цього транзитного маршруту, і дійшли висновку, що після двох років REPowerEU блок має диверсифіковану мережу альтернативної транспортної інфраструктури.
Сімсон додав, що Євросоюз не зацікавлений у продовженні тристоронньої угоди з Росією. Зараз у центрі уваги має бути підтримка України та найкраще використання її газової інфраструктури та сховищ у майбутньому, а також подальша інтеграція країни з енергетичним ринком ЄС.
Однак Politico зазначає, що з наближенням терміну угоди країни ЄС починають розробляти плани на випадок непередбачених обставин, зокрема для Австрії та Словаччини.
Зниження попиту
Водночас Європейська Рада оголосила, що досягла політичної домовленості щодо продовження скоординованого скорочення попиту на газ у блоці.
За даними інституту, з серпня 2022 року по січень 2023 року досягнуто скорочення попиту на газ на 19% (41,5 млрд м3).
Як написано в повідомленні, з 2022 року ситуація з постачанням газу до ЄС значно покращилася. Це стало можливим, зокрема, завдяки скороченню попиту, до якого вдалися країни-учасниці блоку відповідно до відповідних норм. Останній був прийнятий як надзвичайний інструмент у 2022 році у відповідь на енергетичну кризу, спричинену повномасштабним вторгненням Росії в Україну. Минулої весни дію правил було продовжено до кінця березня 2024 року, щоб забезпечити безпеку поставок і обмежити волатильність цін.
Водночас у документі зазначається, що незважаючи на загальне покращення ситуації, ситуація на світових ринках газу залишається напруженою, про що свідчать останні звіти Єврокомісії. Тому країни блоку хочуть бути готовими до можливих збоїв. Щоб досягти цього, збірні сховища ЄС повинні залишатися на досить високому рівні протягом зими.
Згідно з домовленістю, досягнутою на Європейській раді, країнам ЄС рекомендовано продовжити скорочення споживання газу до 31 березня 2025 року щонайменше на 15% порівняно із середнім споживанням у період з 1 квітня 2017 року до 31 березня 2022 року. . Угода має бути офіційно схвалена Європейською радою, і очікується, що рекомендація буде видана в березні 2024 року.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




