
[ad_1]
Безпека
– З середини 2023 року постачальники ЗПГ все частіше використовують мис Доброї Надії як кращий торговий маршрут року, коли історична посуха в Панамі, спричинена погодним явищем Ель-Ніньо, призвела до зниження рівня води в Панамському каналі. З початку 2024 року на азіатський ринок через Панамський канал надійшло всього 14 партій ЗПГ зі США в порівнянні з 40 вантажами за той же період у 2023 році, пише Анджей Сікора, доктор філософії, інженер Інституту енергетичних досліджень BiznesAlert.pl.
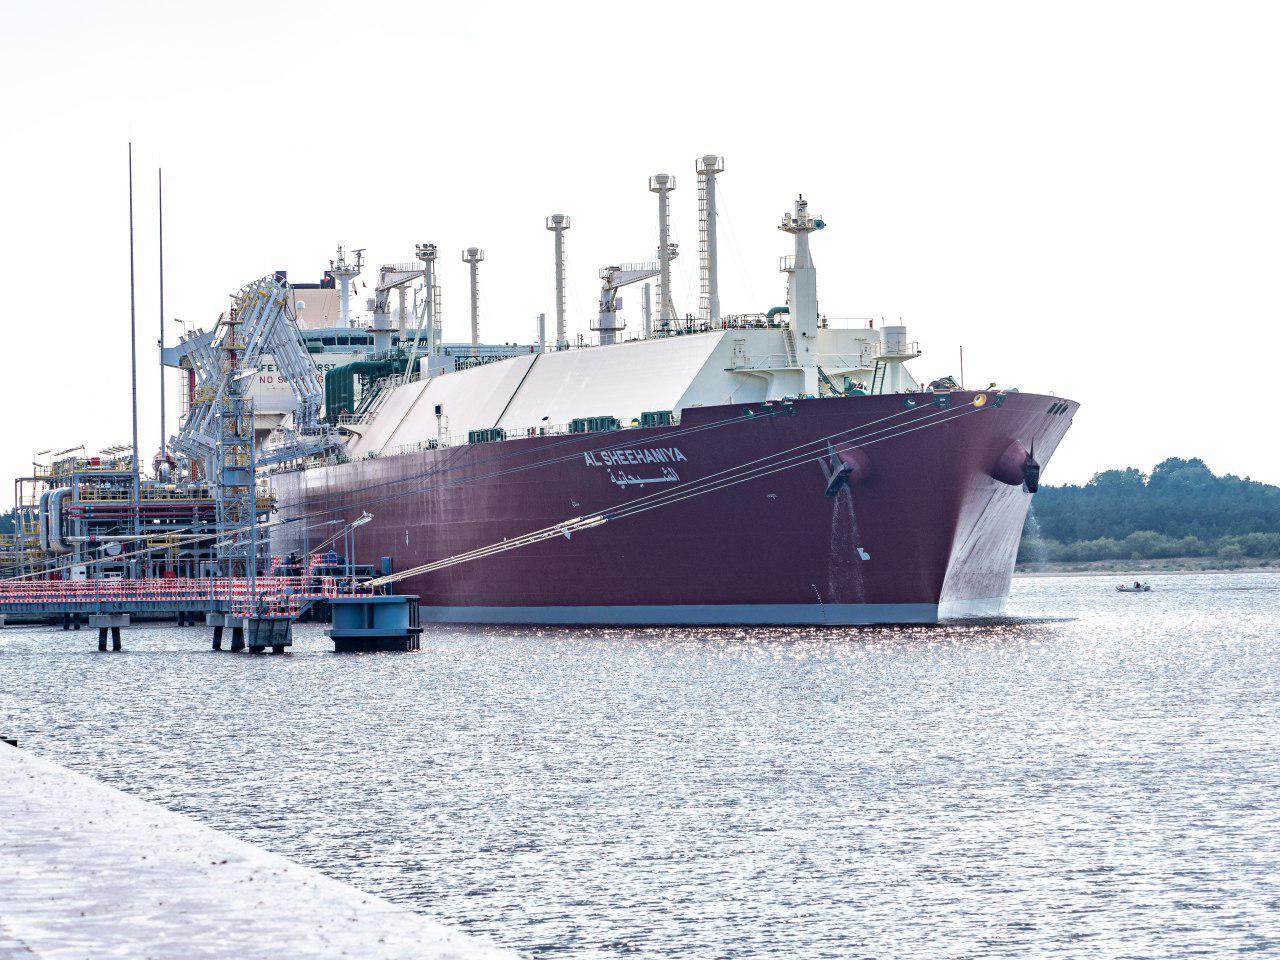
Танкер Qatargas у газовому порту Свиноуйсьце. Фото Газ-Система
- За даними Американського управління енергетичної інформації (EIA), наразі близько 45 країн світу імпортують ЗПГ. EIA передбачає, що у 2024 році до них приєднаються ще чотири: Антигуа, Австралія, Кіпр та Нікарагуа, які почнуть імпортувати ЗПГ.
- Хоча домінування США в європейському імпорті ЗПГ зберігається протягом кількох років, Росія і Катар, як і раніше, є ключовими джерелами постачання, а експорт ЗПГ з Алжиру до Європи збільшився приблизно на 22 відсотки в річному вирахуванні в 2023 році.
- Станом на кінець березня 2024 року запаси природного газу в Європейському Союзі залишаються на дуже високому рівні — 58,90% — Польща 44%, Німеччина 65,40%, Італія 57,82%, Франція 37,44%, Нідерланди 53,76% відсотки, Австрія 74,52 відсотки, Іспанія. 79,75 відсотка.
- З середини 2023 року постачальники ЗПГ все частіше використовують мис Доброї Надії як кращий торговий маршрут року, коли історична посуха в Панамі, спричинена погодним явищем Ель-Ніньо, призвела до зниження рівня води в Панамському каналі. З початку 2024 року лише 14 партій ЗПГ із США досягли азіатського ринку через Панамський канал порівняно з 40 партіями за той самий період у 2023 році.
За розрахунками Інституту енергетичних досліджень (ISE), у першому кварталі 2024 року компанія ORLEN (раніше PGNiG) отримала на терміналі у Свиноуйсьці 11 партій ЗПГ загальним обсягом близько 0,85 млн тонн ЗПГ (близько 1,17 млрд куб. метрів). Порівняно з першим кварталом 2023 року це зниження на 0,22 млн. тонн ЗПГ (близько 0,30 млрд. куб. м). – майже 20 відсотків метро на рік)
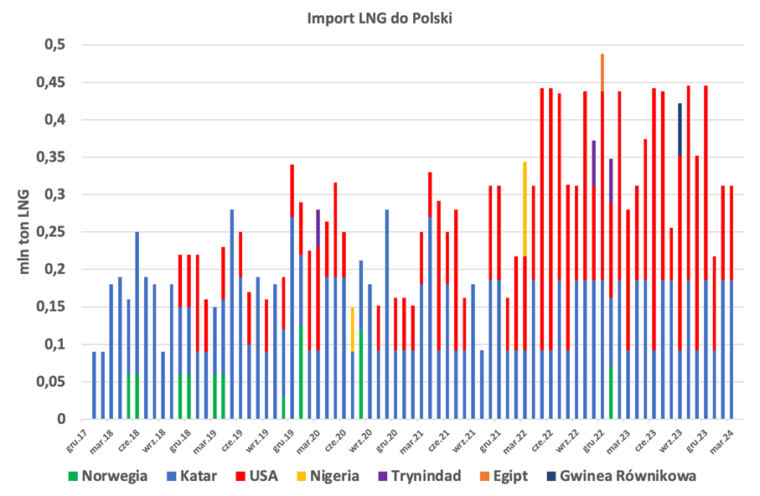
Мал. 1 Збір ЗПГ на терміналі у Свиноуйсьці. Підготовлено: Аналіз Інституту енергетичних досліджень з урахуванням загальнодоступних даних.
У першому кварталі 2023(2) було отримано 15 партій, що дало обсяг приблизно 1,07 млн тонн ЗПГ (1,47 млрд куб. м), а в першому кварталі 2022(3) було отримано 10 партій, що дав обсяг рівня приблизно 0,73 мільйона тонн ЗПГ (1,1 мільярда кубометрів).
Найменший обсяг і на 4 поставки менші в першому кварталі 2024 року в основному є результатом теплої, м’якої зими та стабільного зниження попиту, а також перенаправлення поставок з Катару внаслідок атак хуситів у Червоному морі. З 17 січня через Суецький канал не пройшов жоден танкер, включаючи ЗПГ. Постачання у першому кварталі 2024 року здійснювалися з терміналів у США (6 поставок) та Катарі (5 поставок), приблизно 0,39 та 0,46 млн тонн ЗПГ відповідно. Литовський термінал FSRU Independent також дозволив здійснювати регулярний прийом ЗПГ (рис. 2), 8 відвантажень ЗПГ загальним обсягом близько 0,65 млн. тонн ЗПГ (близько 0,9 млрд. куб. м).
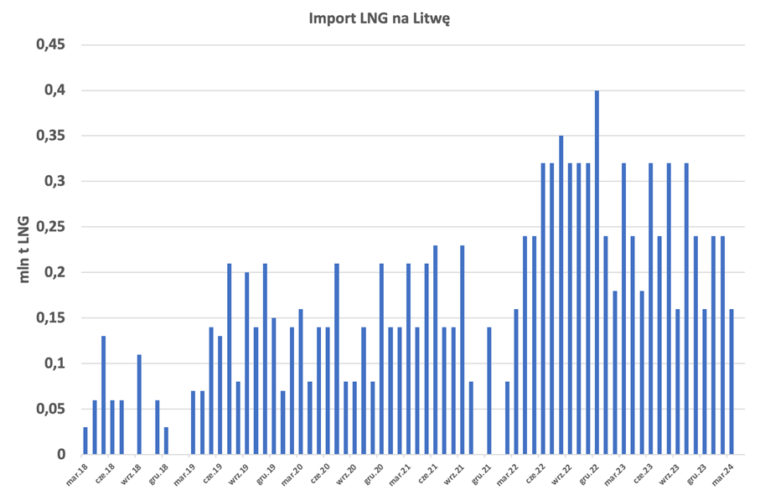
Мал. 2 Прийом ЗПГ на Терміналі Незалежності у Литві. Підготовлено: Аналіз Інституту енергетичних досліджень з урахуванням загальнодоступних даних.
За даними Американського управління енергетичної інформації (EIA)(4), наразі близько 45 країн світу імпортують ЗПГ. EIA передбачає, що у 2024 році до них приєднаються ще чотири: Антигуа, Австралія, Кіпр та Нікарагуа, які почнуть імпортувати ЗПГ (рис. 3). EIA повідомляє, що за останні 10 років (2013-2022 рр.) глобальні потужності з імпорту ЗПГ, які називають потужностями регазифікації, збільшилися на 49 відсотків (45,8 млрд куб. футів на добу — близько 1,30 млрд куб. м на добу ), досягнувши 140,0 млрд куб. 4 мільярди кубічних метрів на добу) у 48 країнах. Передбачається, що до кінця 2024 року 55 країн матимуть регазифікаційні термінали ЗПГ загальною потужністю 163 млрд. куб. футів на добу (близько 4,6 млрд куб. м на добу). У світовому масштабі наявні потужності з регазифікації значно перевищують імпорт ЗПГ. За статистикою, щорічно використовується близько 39 відсотків світових потужностей з регазифікації. Запасні регазифікаційні потужності, більшість яких розташовані в Японії, Південній Кореї та Китаї, дозволяють цим країнам задовольняти періодичні сплески попиту, особливо взимку.
Розширення європейських імпортних потужностей також продовжиться: у 2024 році очікується додавання додаткових плавучих потужностей у Німеччині, а у лютому Греція вітала першу партію ЗПГ на свій новий FSRU в Олександруполісі.
Хоча домінування США в європейському імпорті ЗПГ зберігається вже кілька років, Росія і Катар, як і раніше, є ключовими джерелами постачання, а експорт ЗПГ з Алжиру до Європи збільшився приблизно на 22 відсотки в річному вирахуванні в 2023 році. Дані Міністерства енергетики США (DOE) показують, що 2023 року американські термінали відправили 1387 вантажів до 37 країн (близько 123 мільярдів кубометрів). З 2016 року до кінця січня 2024 року зі США вийшло 5770 партій до 41 країни (близько 520 мільярдів кубометрів). Детальні дані Міністерства енергетики показують, що Південна Корея залишається найбільшим покупцем ЗПГ у США з 584 поставками, за нею слідує Японія з 462 поставками, Франція з 464 поставками (Франція отримала більше вантажів, ніж Японія, але в менших обсягах), Великобританія з 447 , та Нідерланди з 401 вантажем.
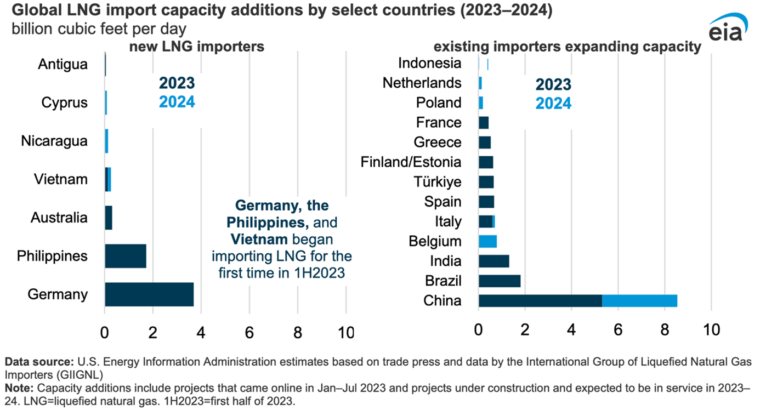
Мал. 3. Збільшення світових потужностей щодо імпорту ЗПГ в окремих країнах. Джерело: EIA.
Станом на кінець березня 2024 року запаси природного газу в Європейському Союзі залишаються на дуже високому рівні — 58,90 відсотка (рис. 4) — Польща 44 відсотки, Німеччина 65,40 відсотки, Італія 57,82 відсотки, Франція 37,44 відсотки. , Нідерланди 53,76 відсотка, Австрія. 74,52%, Іспанія 79,75%. Це означає, що сезон закачування газу до європейських сховищ цього року буде відносно коротким, і до 1 листопада 2024 року для їх повного заповнення потрібно закачати лише приблизно 79 відсотків від середнього показника за п’ять років. Це в межах 44-45 мільярдів кубометрів, але це необхідно враховувати в контексті втрат більшої частини російського газу, що закачується газопроводами.
Це збігається з інформацією компанії TotalEnergys, яка повідомила, що відновлення видобутку на установках Tyra йде за планом, а перший газ було експортовано на датський ринок із нової системи Tyra II 28 березня 2024 року. В даний час очікується, що потужність збільшиться з 0 млн. куб. м/добу технічної потужності до 8,1 млн м3.3/d триватиме чотири місяці, залежно від експлуатаційних показників відновленої Тайри.
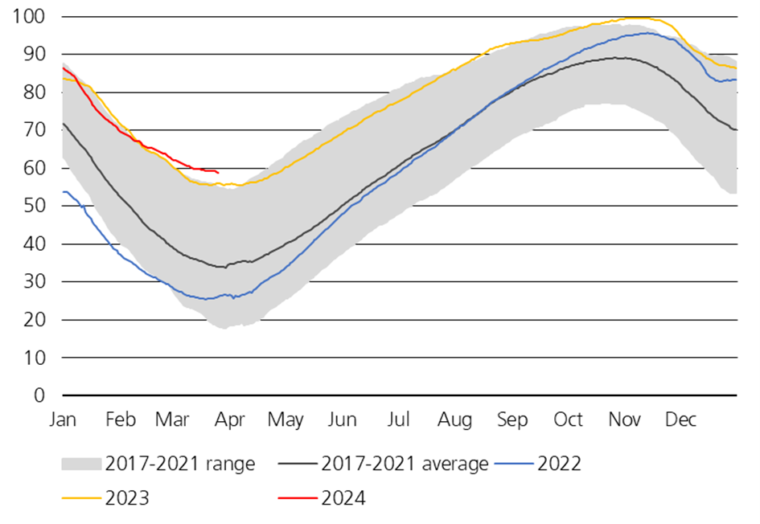
Мал. 4. Рівень закачування природного газу до підземних сховищ у Європі (в %), Джерело: GIE
З початку року ціна на маркер JKM впала з $11/ммБТЕ до $8/ММБТЕ наприкінці січня, що найнижчий рівень за сім місяців. У лютому і до середини березня він коливався на рівні 8-9 доларів/ммБТЕ та підскочив до 10 доларів/ммБТЕ наприкінці березня, переважно у зв’язку з новинами про виникнення циклону в Австралії.
Ціна на природний газ у Генрі-Хабі зросла з $2,6/млн БТЕ до $3,3/млн БТЕ на початку січня через зниження температури та зростання попиту на газ. Потім ціна впала через підвищення температури, досягнувши 26 січня 2,7 доларів за мільйон БТЕ. Тенденція до зниження тривала до кінця лютого і 27 лютого ціна досягла $1,6/млБТЕ. До кінця березня ціна залишалася нижчою за $2/мБТЕ, а 28 березня склала $1,6/ММБТЕ.
Відносно м’яка зима в Європі та помірний попит призвели до падіння ціни голландського ф’ючерсу на газ TTF у січні приблизно з $9,8/млн БТЕ 2 січня до $8,9/млн БТЕ 26 січня. Тенденція до зниження продовжилася і в лютому, і 27 лютого вона склала $7,8/млБТЕ. У березні ціна становила близько $8/мБТЕ.
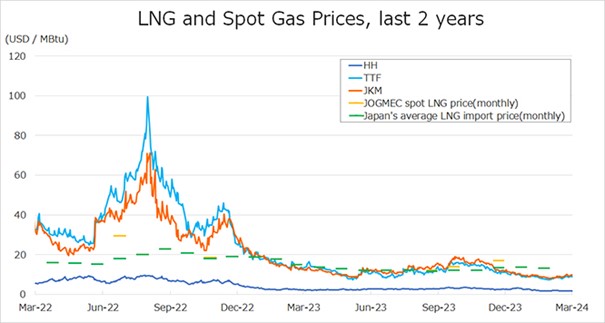
Мал. 5 Ціни на ЗПГ та спотові ціни на природний газ на окремих ринках, Джерело: JOGMEC.
Велика різниця між цінами на газ у США та Європі означає, що Європа залишається привабливим напрямком для американського ЗПГ. Ціна на газ у точці TTF в даний час приблизно в чотири рази перевищує контрактну ціну у США. Європа також продовжує отримувати значні партії російського ЗПГ, що нині становить приблизно 13-15 відсотків від загального імпорту газу до Європи.
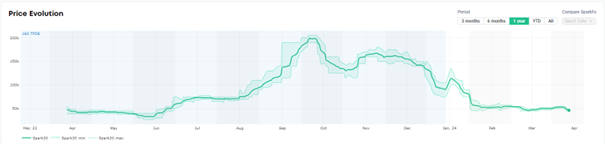
Мал. 6 Спотові ціни на фрахтові поставки СПГ, Джерело: Spark
Спотові ціни на фрахт поставок ЗПГ наприкінці березня впали до рівня нижче за $50 000/добу. Це вперше із травня 2023 року. Фрахти в Атлантичному океані впали на 7000 доларів на день до 46500 доларів на день, а фрахт у Тихому океані впав на 750 доларів на день до 48500 доларів на день. Ставки фрахту ЗПГ залишаються низькими, незважаючи на те, що перевізники ЗПГ продовжують уникати маршрутів Суецького каналу через ситуацію в Червоному морі та обмеження транзиту ЗПГ через Панамський канал через посуху.
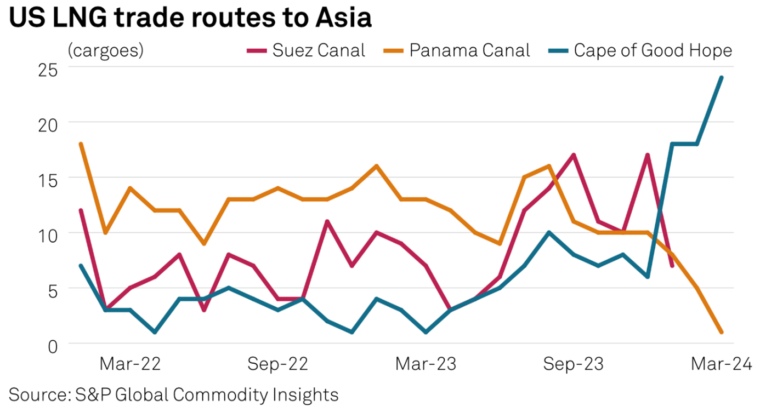
Мал. 7. Переважні маршрути транспортування ЗПГ із США до Азії, Джерело: S&P Global.
За даними S&P Global Commodity Insights, цього місяця (станом на 27 березня) через мис Доброї Надії в Азію пройшли рекордні 24 партії ЗПГ із США. Це найбільша кількість вантажів, що переміщуються цим маршрутом щомісяця, відколи S&P Global почало реєструвати дані в 2010 році.
З середини 2023 року постачальники ЗПГ все частіше використовували мис Доброї Надії як кращий торговий маршрут року, коли історична посуха в Панамі, спричинена погодним явищем Ель-Ніньо, призвела до зниження рівня води в Панамському каналі (мал. 7). З початку 2024 року лише 14 партій ЗПГ із США досягли азіатського ринку через Панамський канал порівняно з 40 партіями за той самий період у 2023 році. Лише один вантаж, «Алмазна газова орхідея», здійснив рейс у березні, залишивши Cameron LNG у Луїзіані 28 лютого та прибувши до Японії 27 березня.
Нарешті, як дуже хороше резюме я залишаю вам два графіки прогнозу та зведення природного газу (5) та сирої нафти (6) у другому кварталі від S&P Global.
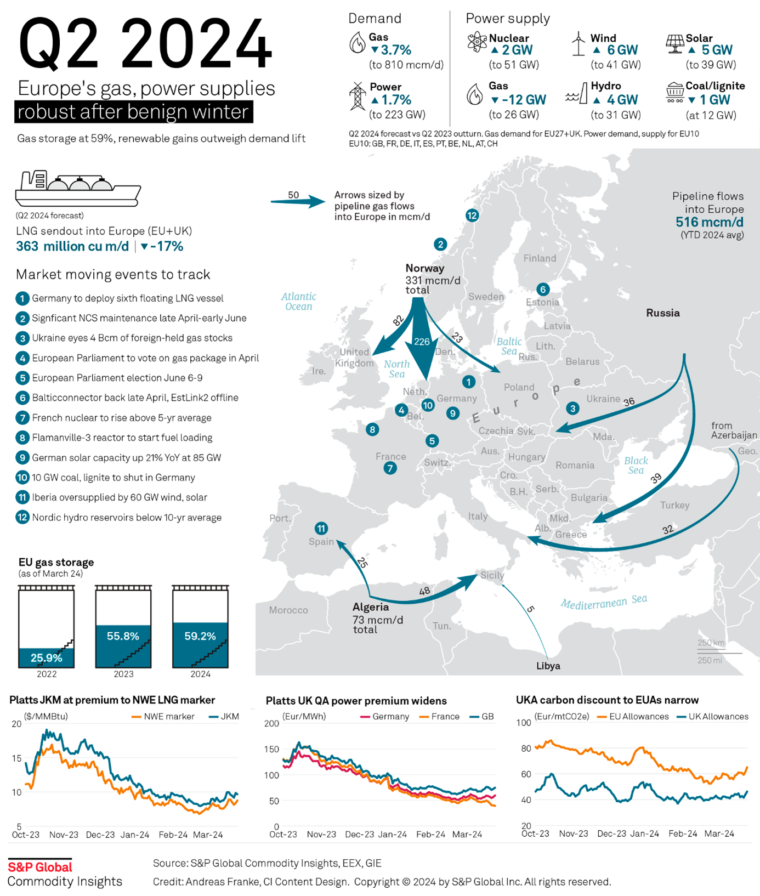
Джерело: S&P Global.
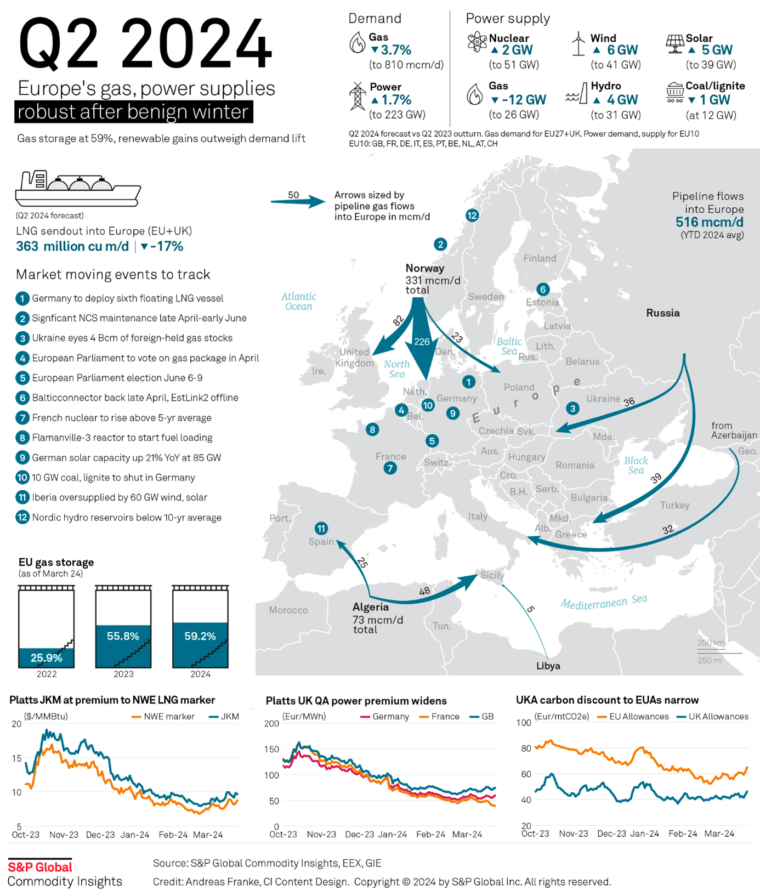
Джерело: S&P Global.
(1)
(2) Сікора А., «Польський ЗПГ у першому кварталі 2023 р.», CIRE, 4 квітня 2023 р. —
(3) Сікора А., Сікора М., «Польський ЗПГ у першому кварталі 2022 року», CIRE, 04.04.2022 —
(4)
(5)
(6)
Енергетичний гуру: Мені набридли дискусії щодо трансформації енергетики
[ad_2]
Говорит СМИ: Biznes Alert (Польша)




