
[ad_1]
Прогноз попиту на більшості ринків залишається негативним
На початку квітня світові ціни на арматуру впали в більшості великих регіонів. Основним негативним фактором залишається несприятлива ситуація на китайському ринку сталі та слабкий попит.
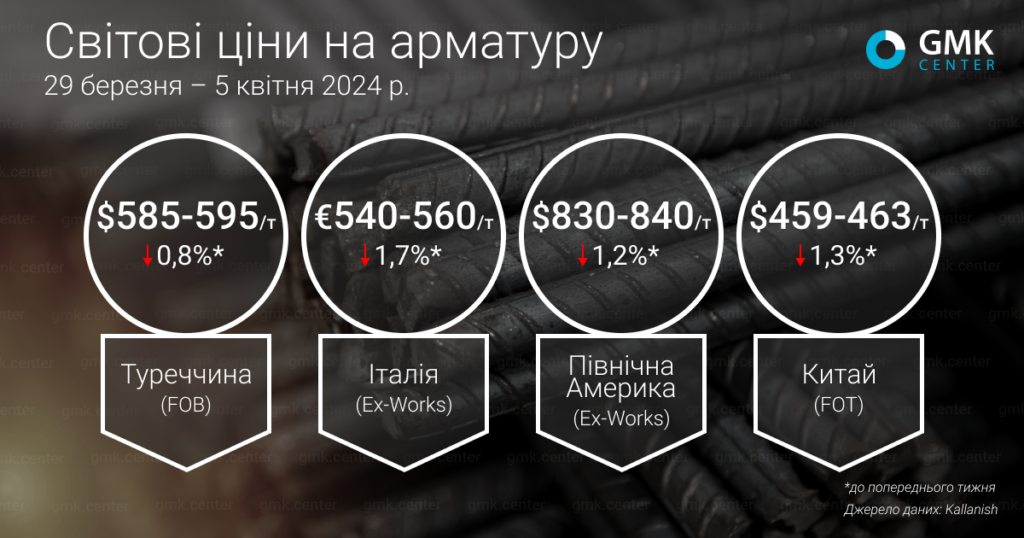
Ціни на обладнання в Туреччина у період 29 березня – 5 квітня 2024 року знизився на 5 дол./т, або на 0,8% порівняно з попереднім тижнем – до 585-595 дол./т FOB. З 11 квітня ціни залишаються без змін. Водночас на кінець березня котирування зросли до 600 дол./т з 595 дол./т. Це означає, що протягом місяця ціна на арматурний прокат на турецькому ринку була стабільною і незначно коливалася в межах 5-10 дол./т. Зараз вартість арматури нижче максимуму 2024 року ($615/т) на 3,2%.
Ціни на арматуру в Туреччині не зазнали значних коливань з початку року, оскільки попит на продукцію залишається обмеженим через несприятливу ситуацію на світовому ринку сталі, особливо в Китаї, а також макроекономічну невизначеність. Покупці утримуються від придбання фурнітури, оскільки не бачать ринкової перспективи і намагаються отримати продукцію за найкращими цінами. У короткостроковій перспективі ринок не бачить позитивних ознак зростання цін, окрім відкладеного попиту.
Зниження цін на брухт створює додатковий тиск на ринок арматури. На цій підставі покупці металопрокату намагаються домогтися знижок від металургів, але ті протидіють цьому, пояснюючи це неможливістю продажу за нижчими цінами в умовах подорожчання робочої сили та високих цін на енергоносії.
У другій половині березня турецькі виробники сталі зафіксували пожвавлення попиту на арматуру з ЄС при незначному зростанні цін на брухт, але замовлень на значні обсяги продукції не було. Внутрішні замовлення залишалися слабкими, оскільки макроекономічні проблеми продовжували тиснути на настрої споживачів.
Загальний попит і продажі як на внутрішньому, так і на зовнішньому ринках далеко не достатні для турецьких заводів, враховуючи значні виробничі потужності Туреччини, які завантажені лише на 53-55%. Водночас деякі учасники ринку очікують зростання цін через очікування підвищення тарифів на енергоносії та ослаблення ліри після виборів наприкінці березня.
Однак позитивний прогноз може виявитися невиправданим після оголошення про те, що з 9 квітня ц.р. Туреччина запровадить обмеження на експорт до Ізраїлю широкого спектру товарів, у тому числі сталі. Ізраїль є найважливішим ринком для турецьких металургів, хоча турецькі поставки значно скоротилися з початком війни в країні. Наприкінці лютого турецькі сталеливарні компанії відправили до Ізраїлю 30,3 тис. тонн. тонн арматури (-33,8% р/р), а у 2023 р. 726,41 тис. тонн (-29,9% р/р), що становить 21,4% від загального експорту.
В магазині Європа ціни на фурнітуру також незначно відрізняються. Зокрема, у Північній Європі котирування товарів за період 29 березня – 5 квітня ц.р. залишалися стабільними на рівні 630-660 євро/т франко-завод, тоді як в Італії вони впали на 10 євро/т, тобто на 1,7%. порівняно з попереднім тижнем – до €540-560/т франко-завод. Водночас з 12 квітня італійські ціни повернулися на колишній рівень – 540-570 євро/т. Наприкінці березня ціни в Північній Європі впали на 1,5% м/м, а в Італії – на 5%.
У березні на ринку ЄС переважають негативні настрої. Після Великодня активність значно знизилася. Так, в Італії сильні дощі спричинили уповільнення будівельних робіт, зокрема на інфраструктурних проектах, які фінансуються з національного фонду відновлення. На французькому ринку попит слабкий: обсяги продажів невеликі. Будівельні компанії закуповують лише невеликими тоннами і зазначають, що подальших прогнозів немає.
Деякі італійські компанії повідомили про тимчасові зупинки виробництва, але це не призвело до затримок доставки або скорочення поставок продукції. З огляду на те, що очікується, що ціни на брухт залишаться стабільними, ціни на арматуру навряд чи відновляться. У той же час італійські виробники сталі націлені на підвищення ціни на 30-40 євро/тонну в умовах стагнації ринку, але в поточній ситуації це підвищення, ймовірно, лише погіршить попит.
IN Північна Америка З 29 березня по 5 квітня 2024 року ціни на арматуру впали на 10 дол./т порівняно з попереднім тижнем – до 830-840 дол./т франко-завод, а з 12 квітня ціни залишаються без змін. На кінець березня ціни пропозиції впали на 2,3% м/м.
Ціни на арматуру в США стабілізувалися в результаті слабкого імпорту, а також збільшення внутрішньої активності та стабілізації брухту. У той же час учасники ринку не мають чітких очікувань щодо подальшої динаміки цін на брухт у квітні, тому вичікують і призупиняють закупівлі до прояснення ситуації. Існує думка, що зростання цін на гарячекатаний лист підтримає ціни на брухт, однак більшість учасників сумніваються в значному зростанні ціни.
«Поки немає ознак того, що ціни можуть піднятися, немає відчуття терміновості чи різких змін. Лютий і березень почалися страшенно повільно, а потім повільно набрали темпу. Повільно почався і квітень. Відносно слабкий попит і висока пропозиція не є ідеальним середовищем для зміцнення ціни», — зазначає американський виробник фурнітури.
IN Китай Ціни на арматуру за тиждень з 29 березня по 5 квітня 2024 року впали на 6 дол./т, або на 1,3% порівняно з попереднім тижнем – до 459-463 дол./т FOT. і на 16,6% з початку року.
Ціни на арматуру в Китаї впали до найнижчого рівня з квітня 2020 року, навіть коли будівельна діяльність почала відновлюватися. На тлі негативної динаміки на китайському ринку місцеві виробники сталі почали пропонувати споживачам знижки на продукцію та знижувати ціни, оскільки надлишок пропозиції заважає нормальній роботі компаній. При цьому підприємства не вдаються до масштабного скорочення виробництва. Вони лише ненадовго зупинилися на технічне обслуговування та швидко відновили виробництво, оскільки ціни на сталь зросли, а маржа зросла. Тому на ринку сталі все ще спостерігається надлишок пропозиції.
Наприкінці минулого року ходили чутки, що Мінпром вимагатиме від металургійних заводів скоротити виробництво, щоб зменшити тиск пропозиції на ринок, але фактичного скорочення не відбулося.
Оголошена політика центрального уряду щодо стимулювання попиту на нерухомість, автомобільну промисловість та ключові інфраструктурні проекти потребуватиме часу, щоб збільшити реальне споживання сталі, тому очікується, що ціни на сталь у Китаї продовжуватимуть падати у квітні.
«За розрахунками китайських аналітичних агентств, у Китаї спостерігається скорочення запасів арматурного прокату. Крім того, в умовах тривалої негативної динаміки деякі покупці утримуються від покупок, чекаючи ще більшого падіння цін. Не виключено, що відкладений попит хоча б тимчасово обернеться поліпшенням ситуації на ринку, — зазначає аналітик Centrum GMK. Андрій Глущенко.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




