
[ad_1]
На ринку спостерігається сезонна зупинка внаслідок зниження активності покупців
З початку липня світові ціни на арматуру залишаються стабільними в більшості основних регіонів. Стагнація ринку є наслідком уповільнення попиту на сталь. Водночас на китайському ринку спостерігається негативна цінова динаміка через зміни національних стандартів.
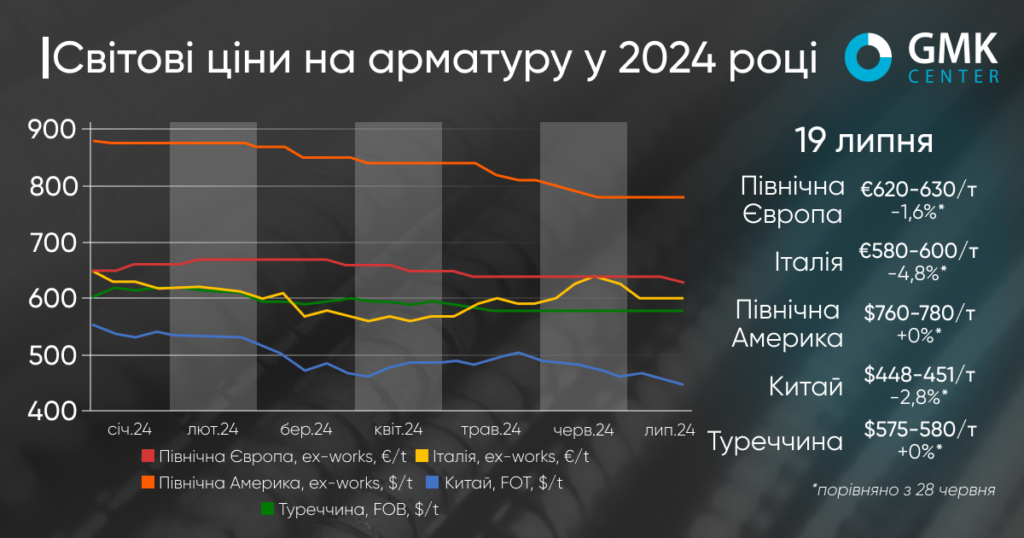
Ціни на обладнання в Туреччина 1-19 липня залишаються стабільними на рівні 575-580 дол./т FOB. Загалом із середини травня ми спостерігаємо стагнацію на ринку – ціни не перевищують 580 дол./т і не опускаються нижче 570 дол./т.
Ціни на турецьку арматуру протягом тривалого часу були стабільними на тлі слабкого внутрішнього та експортного попиту. При цьому ціна на брухт залишається на рівнях, які не дозволяють знизити ціну на арматуру, незважаючи на відсутність попиту. З іншого боку, така позиція заважає покупцям, які могли б збільшити свою активність за рахунок зниження цін на фурнітуру. Незважаючи на тиск ринку з метою отримання знижок на довгомірний виріб, виробники не можуть собі цього дозволити, тому що висока вартість брухту призведе до збитковості.
Попит з боку європейських споживачів продовжує падати в період Різдва. Проте Румунія та Болгарія проявляють певний інтерес до турецької довгої рулети. Крім того, єгипетські та алжирські виробники вийшли на європейський ринок з більш вигідними пропозиціями, що призвело до посилення конкуренції. Активність американських покупців може відновитися не раніше серпня.
«Поточний обсяг продажів невеликий з огляду на можливості Туреччини. Я не очікую скорого відновлення продажів. Однак очікуване зниження процентної ставки Федеральним резервом США у вересні та закінчення свят, ймовірно, принесуть деяку активність у другій половині серпня», – зазначає трейдер.
На європейському ринку з початку липня ціни на зброю трохи знизилися. IN Північна Європа котирування на період 28 червня — 19 липня впали на €10/т — до €620-630/т франко-завод. При цьому верхня цінова межа залишалася стабільною з початку травня, а нижня коливалася протягом цього періоду не більше 10 євро/т. IN Італія падіння цін було більш істотним — на €30/т, до €580-600/т франко-завод.
Європейські виробники арматури також борються зі слабким попитом на продукцію та ціновим тиском через низьку будівельну активність. Деякі з них намагалися підвищити ціни у своїх пропозиціях, але наштовхнулися на опір ринку та слабкий попит. З наближенням сезону відпусток активність продовжуватиме падати, тому європейські ціни на арматуру стабілізуються або трохи знизяться в короткостроковій перспективі.
IN США Ціни на арматуру залишаються стабільними вже 4 тижні — на рівні 760-780 дол./т франко-завод. Пропозиція залишається на достатньому рівні, але активність покупців сповільнюється. Додатковий тиск створює негативну ситуацію на інших ринках сталі, зокрема гарячекатаного листа. Очікується, що деяку підтримку для ринків сталеливарної продукції може надати підвищення цін на брухт під час липневих котирувань і можливе подальше зростання цін на сировину. Відновлення цін очікується на рубежі серпня та вересня.
IN Китай станом на 19 липня ціни на арматуру були на рівні 448-451 дол./т FOT склад проти 461-464 дол./т 28 червня (-2,8%). Котирування досягли найнижчого рівня з 2017 року через запровадження Державною адміністрацією регулювання металургії нових національних стандартів. Перехід на новий стандарт означає припинення продажу арматури, яка відповідає тільки старому стандарту. Минулого тижня це спонукало трейдерів розвантажити запаси, що призвело до падіння цін.
Проте кілька трейдерів відзначили, що хоча деякі заводи починають або планують виробництво за новим стандартом, поточні високі запаси та низький попит у міжсезоння, ймовірно, призведуть до того, що деякі запаси залишаться непроданими до кінця вересня. У результаті очікується, що ціни на продукцію залишаться низькими в найближчі тижні.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




