
[ad_1]
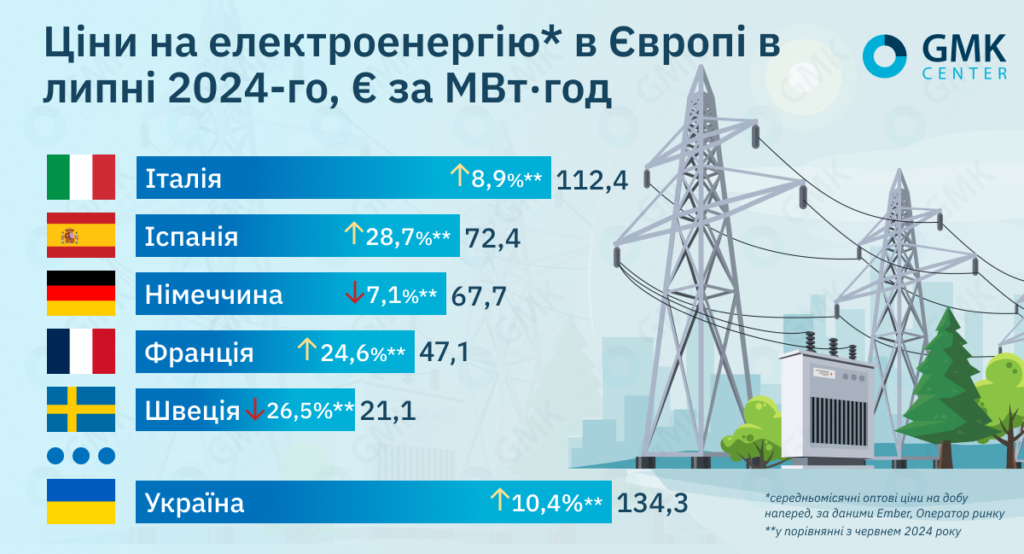
В Україні середньозважена ціна RSN у червні становила 134,4 євро за МВт-год і є вищою, ніж в інших країнах Європи.
В ЄС середньомісячні оптові ціни на добу наперед показали неоднозначну тенденцію в липні 2024 року.
За словами Ембер, це були:
- Італія – €112,37/МВт-год (+8,9% м/м);
- Франція – 47,09 євро/МВт-год (+24,6%);
- Німеччина – 67,7 євро/МВт-год (-7,1%);
- Іспанія – 72,4 євро/МВт-год (+28,7%);
- Швеція – 21,1 євро/МВт-год (-26,5%).
Як зазначає AleaSoft Energy Forecasting, ціни на ринках електроенергії в Іспанії, Франції та Італії в липні зросли в порівнянні з червнем. Це сталося через високі температури, що збільшило попит. Крім того, на ситуацію впливає падіння обсягів вітрової генерації на більшості ринків. У країнах, розташованих далі на північ, підвищення температури та попиту було менш помітним, а ціни впали через зниження вартості газу та викидів парникових газів.
Ситуація в Україні
В Україні в липні ц.р. Середньозважена ціна купівлі-продажу електроенергії на ДРМ, за даними Оператора ринку, у порівнянні з місяцем зросла на 10,4%. – до 5967,11 грн/МВт-год (бл. 134,4 євро/МВт-год – за курсом 44,41 грн/євро на 31 липня) і був вищим, ніж в інших країнах Європи.
Ринковий попит на добу наперед за звітний період знизився на 9% порівняно з червнем, а пропозиція – на 5,26%.
У липні 2024 року Україна скоротила імпорт електроенергії на 2% порівняно з червнем до 837,8 тис. МВт*год. Найбільша частка надійшла з Угорщини (45%), потім йдуть Польща (19%) та Румунія (18%).
Згідно з аналізом D. Trading, незначне зниження імпорту в липні в порівнянні з попереднім місяцем стало результатом подорожчання електроенергії на ринках сусідніх країн і зростання споживання електроенергії в Європі, викликаного спекою. Ціни в Європі почали різко зростати через погодні умови другого тижня липня.
Крім того, доступна пропускна спроможність зменшилася минулого місяця порівняно з червнем. Тому 10-21 липня через надзвичайну спеку імпорт електроенергії з Молдови був тимчасово припинений, а 22-24 липня проводилися ремонтні роботи міждержавної інфраструктури електропередачі на кордоні зі Словаччиною.
Минулого місяця український бізнес і експерти висловилися проти уніфікації тарифу на розподіл електроенергії. Регулятор, Національна комісія, що здійснює державне регулювання у сфері енергетики і комунальних послуг (НКРЕКУ), мала намір розглянути можливість скасування поділу на класи споживачів (зараз в Україні їх два).
Зокрема, в об’єднанні підприємств «Укрметалургпром» вказали, що таке рішення може мати серйозні негативні наслідки для підприємств гірничо-металургійного комплексу та всієї економіки. Великі гравці галузі зазначили, що це економічно невиправдано та суперечить європейській практиці.
У результаті НКРЕКП відмовилася гармонізувати тарифи на розподіл електроенергії. Це рішення розглядалося на засіданні регулятора 17 липня і не було затверджене. Крім того, запропоновано розпочати підготовку нормативних документів для переходу на три класи напруги відповідно до європейської практики.
європейські компанії
У липні французька енергетична компанія EFF оголосила, що розглядає спільні інвестиції в атомну енергетику з італійськими виробниками сталі. EDF підписала угоду з італійською дочірньою компанією Edison, виробниками обладнання Ansaldo Energia та Ansaldo Nucleare, а також італійською асоціацією сталеливарної промисловості Federacciai для вивчення можливостей спільного інвестування в цей сектор.
Меморандум про взаєморозуміння спрямований на сприяння співпраці у використанні ядерної енергії з метою підвищення конкурентоспроможності та декарбонізації італійської сталеливарної промисловості. Зокрема, підписанти угоди зобов’язалися розглянути можливість спільних інвестицій у будівництво малих модульних реакторів (SMR) в Італії протягом наступного десятиліття.
Австрійська технологічна група Voestalpineпідбиваючи підсумки І кварталу 2024/2025 фінансового року, відзначив відсутність державної підтримки для покриття зростаючих витрат на енергоносії.
У компанії зазначили, що уряд Австрії припинив виплачувати компенсації за високі витрати на електроенергію для енергоємних виробництв. Калланіш повідомив, що у 2022 році ця допомога склала 50 мільйонів євро, посилаючись на генерального директора Voestalpine Герберта Айбенштайнера.
Айбенштайнер зазначає, що витрати на енергоносії підривають конкурентоспроможність австрійських виробників на міжнародному ринку. Він пояснив, що такі пільги надають своїм галузям уряди всіх європейських країн, крім Швеції та Австрії. Високі витрати компанії на електроенергію погіршаться під час енергетичного переходу, оскільки компанія прагне замінити дві доменні печі у своїй діяльності на установки DRI/EAF до 2027 року.
Крім того, характерною рисою Австрії є обов’язковість використання біогазу в промисловому виробництві.
У лютому цього року Рада міністрів представила «Закон про відновлюваний газ», який передали на розгляд і затвердження наступній палаті. Він регулюватиме використання місцевого біогазу в енергетичному комплексі та передбачає, що до 2030 року 7,5 ТВт-год щорічно вироблятиметься з внутрішніх джерел (збільшення більш ніж у 50 разів порівняно з нинішніми рівнями). Постачальники газу пропонуватимуть споживачам майже 10% обсягу з відновлюваних джерел. Айбенштайнер вважає, що законодавство, ймовірно, буде прийнято, що означатиме, що компанія повинна буде включити біогаз у свій асортимент продукції.
Ємність зберігання газу
За даними платформи AGSI, станом на 1 серпня 2024 року європейські газосховища були заповнені на понад 85,2%. Це вище середнього показника за п’ять років (78%).
У липні європейські ціни на газ не досягли найвищих рівнів червня. Проте геополітичні фактори продовжують впливати на ситуацію на газовому ринку ЄС.
Так, 1 серпня ф’ючерсні контракти TTF на найближчий місяць зросли до 36,9 євро/МВт-год (що є високим значенням для літа) через побоювання щодо можливої ескалації війни на Близькому Сході. Різке підвищення ціни на газ з 6 серпня пов’язане з бойовими діями в Курській області Російської Федерації та побоюваннями щодо можливих перебоїв з постачанням російського палива через Україну. Зокрема, 8 серпня вони зросли до 40,10 євро/МВт-год, а 9 серпня – до 40,4 євро/МВт-год, досягнувши найвищого рівня з грудня минулого року.
Як зазначає Bloomberg, прикордонна АЗС у Суджі є частиною останнього маршруту російського трубопроводу до Європи через Україну. Хоча після кризи 2022 року Європа зменшила свою залежність від російського газу через трубопроводи, деякі країни, як-от Словаччина та Австрія, залишаються залежними від цих поставок, що робить їх уразливими до раптових перебоїв.
«Ціна контракту TTF зросла на початку серпня приблизно до 40 євро, що є найвищим значенням з кінця минулого року. Ринок реагує на можливу ескалацію на Близькому Сході та хід бойових дій між РФ та Україною. Така ж реакція була в четвертому кварталі 2023 року, але до жовтневого піку 55 євро ще далеко», – зазначає він. Головний аналітик GMK Center Андрій Тарасенко.
Він додає, що баланс поставок газу до ЄС залишається дуже делікатним і існує багато невизначеностей.
«Незважаючи на завантаженість газосховищ вище середнього, у разі великої війни на Близькому Сході ціни на енергоносії суттєво зростуть, що призведе до зростання цін на електроенергію також в ЄС та Україні», – пояснив Андрій Тарасенко. .
Як зазначає Bloomberg, це літо в цілому нестабільне для газового ринку Європи. Хвилі спеки в деяких частинах Азії та Європи підвищили попит і посилили конкуренцію за вантажі СПГ. Крім того, деякі з найбільших світових виробників зазнали перебоїв у роботі через збої або екстремальні погодні умови.
Норвегія, провідний постачальник у Європі, у серпні та вересні вступить у період інтенсивного технічного обслуговування. За даними ICIS, плановий і позаплановий простой газової інфраструктури в цій країні матиме значний вплив на постачання газу до Європи.
Прогнозується, що добове скорочення потужності в Норвегії перевищить 130 куб. м на кінець серпня порівняно з менш ніж 20 млн куб. м на добу в останній тиждень липня. Значне скорочення пропозиції може призвести до цінової нестабільності та невизначеності ринку.
Водночас нідерландська фінансова група ING переглянула свій прогноз ціни на газ у Європі для TTF у третьому кварталі, зазначивши, що вона становитиме в середньому 30 євро/МВт-год (раніше – 25 євро/МВт-год). Оновлені очікування відображають повільніше, ніж очікувалося, зростання запасів газу в ЄС у липні та на початку серпня, зниження поставок СПГ, тривалі ризики поставок і високий спекулятивний інтерес до газу.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




