
[ad_1]
Очікується, що ймовірне зростання попиту в квітні-червні буде незначним
На європейських ринках середньомісячні оптові ціни на добу наперед у березні 2024 року демонстрували різні тенденції залежно від змін у структурі генерації протягом певного тижня.
За словами Ембер, це були:
- Італія – €88,8/МВт-год (+1,4% м/м);
- Франція – 53,5 євро/МВт-год (-8,3%);
- Німеччина – 64,6 євро/МВт-год (+5,3%);
- Іспанія – 20,3 євро/МВт-год (-49%);
- Швеція – 52,7 євро/МВт-год (+18,4%).
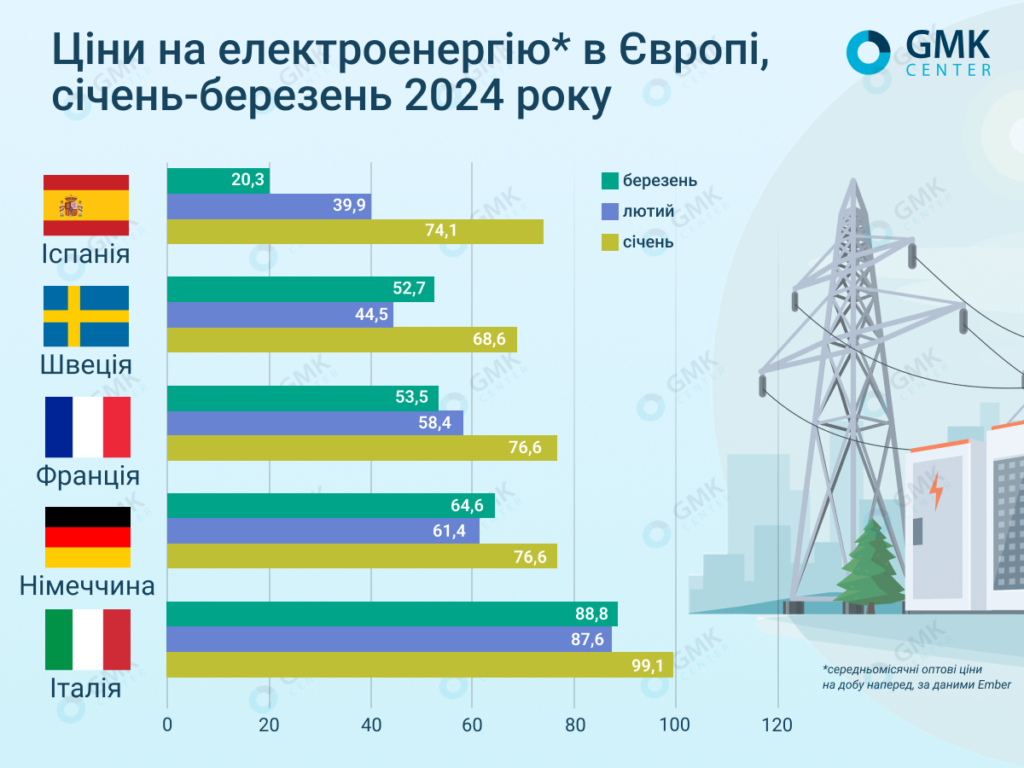
Ціни на електроенергію в Європі, GMK Center
В Україні середньозважена ціна електроенергії на ринку на добу наперед (РПН) у березні 2024 року знизилася на 5,5% порівняно з попереднім місяцем – до 3089,5 грн/МВт-год (72,1 євро за курсом 42,85 грн/євро), за даними Оператора ринку. Попит на DAM минулого місяця порівняно з лютим зріс на 21,27%, а пропозиція на 4,71%.
За даними Європейської енергетичної біржі (EEX), центральноєвропейської біржі електроенергії та супутніх товарів, базова розрахункова ціна ф’ючерсів на електроенергію на німецькому ринку в травні 2024 року становитиме 66,02 євро/МВт-год, на французькому – 25,19 євро/МВт-год, у Іспанською – 25,44 євро/МВт-год, італійською – 93,45 євро/МВт-год.
Тренди березня
Як зазначає AleaSoft Energy Forecasting, у перший тиждень березня виробництво сонячної енергії досягло найвищого добового значення, зафіксованого за місяць на більшості основних європейських ринків. Однак ціни в цей період зросли порівняно з кінцем лютого через вищий попит, ціни на газ і CO2, а також через зниження виробництва енергії вітру.
Наприкінці березня ціни на більшості європейських ринків впали порівняно з попереднім тижнем — на деяких із них це був період низького середнього або другого найнижчого середнього у 2024 році. Зниження відбулося через зниження попиту та збільшення виробництва відновлюваної енергії.
кошти ЄС
У квітні Європарламент схвалив реформу ринку електроенергії ЄС, спрямовану на захист споживачів від нестабільності цін. Зокрема, споживачі матимуть право доступу до договорів із фіксованою або динамічною ціною.
Законодавство передбачає так звані «контракти на різницю» (CfD) або еквівалентні схеми з таким же ефектом. Згідно з цими угодами, держави гарантують виробникам електроенергії мінімальну ціну, коли вони здійснюють нові інвестиції у відновлювані джерела енергії або атомну енергетику. Якщо ринкова вартість падає нижче узгодженої, уряд втручається та компенсує різницю. Якщо він буде вищим, то надлишок піде державі. Мета – збільшити внутрішнє виробництво чистої електроенергії.
Також існує механізм оголошення кризи цін на електроенергію. Якщо вони дуже високі та за певних умов, ЄС може оголосити регіональну або загальноєвропейську кризу, дозволяючи державам-членам вживати тимчасових заходів для встановлення цін на електроенергію для малих і середніх підприємств і енергоємних промислових споживачів. Закон ще має схвалити Європейська рада.
Прогнози
Європейські енергетичні ринки увійшли в другий квартал 2024 року з кращою пропозицією, ніж будь-коли з 2020 року, згідно з дослідженнями Platts, прогнозується, що виробництво сонячної енергії вперше перевищить виробництво електроенергії на газі, і можливе зростання попиту розглядається як. маргінальний.
Темпи зростання відновлюваних джерел енергії значно перевищують темпи відновлення попиту, і це стосується навіть індивідуального збільшення виробництва сонячної енергії.
Очікується, що в другому кварталі попит на десяти основних енергетичних ринках Європи зросте на 1,7%, або приблизно на 4 ГВт в річному обчисленні. При цьому загальний приріст вітрової, сонячної, гідро- та атомної енергії становитиме 17 ГВт порівняно з 2023 роком. Це призведе до скорочення видобутку газу на 30%, або приблизно на 12 ГВт на рік.
Аналітики S&P Global вважають, що у другому кварталі поточного року видобуток газу та вугілля забезпечить лише 14% попиту на електроенергію на десяти ринках ЄС, що на 5 процентних пунктів менше в порівнянні з аналогічним періодом минулого року. Збільшення сонячної потужності може призвести до подальшого збільшення негативних годин або низьких цін у період з квітня по червень.
Згідно зі звітом Montel EnAppSys, у першому кварталі 2024 року в ЄС було зафіксовано рекордне виробництво електроенергії з відновлюваних джерел, тоді як попит залишався низьким. Він досяг 375,9 ТВт-год, перевищивши попередній пік у 358,4 ТВт-год у четвертому кварталі 2023 року завдяки збільшенню виробництва гідроенергії.
У січні-березні поточного року відновлювані джерела забезпечили: 50,1% загального виробництва електроенергії в Європі. Атомна енергетика становила 23,4%, газ – 14,7% і вугілля/буре вугілля – 11,3%.
Ємність зберігання газу
Після закінчення зимового опалювального сезону 31 березня газосховища ЄС були заповнені більш ніж на 58%, заявила єврокомісар з енергетики Кадрі Сімсон. Це найвищий рівень в історії для цієї пори року.
За її словами, такий високий рівень є результатом успішної диверсифікації енергопостачання, зусиль громадян і підприємств зменшити попит на газ, а також інвестицій у відновлювані джерела енергії. Ці три фактори є частиною плану REPowerEU.
Як зазначив Сімсон, це означає, що ринки стають більш стабільними, ціни повертаються до рівнів, які спостерігалися під час повномасштабного російського вторгнення в Україну, і ЄС може впевнено почати поповнювати запаси газу для опалювального сезону наступної зими.
Такий рівень заповненості газосховищ, — пише Financial Times — забезпечує блоку зручну стартову позицію в підготовці до наступного опалювального сезону влітку. Однак аналітики попереджають, що ЄС, можливо, доведеться обмежити імпорт СПГ у найближчі місяці, щоб уникнути заповнення потужностей передчасно.
ЄС може досягти своєї цілі на початку листопада в 90% вже в серпні, якщо показники закачування залишаться такими ж, як і в минулому, сказала Наташа Філдінг, директор європейських цін на газ в Argus Media.
На початку квітня аналітики фінансової групи ING спрогнозували, що комфортні рівні запасів вказують на те, що зростання цін цього року, ймовірно, буде обмеженим за відсутності форс-мажорних обставин у поставках.
Експерти залишили прогноз ціни на газ TTF без змін на рівні 25 євро/МВт-год як на другий, так і на третій квартал. Прогноз на четвертий квартал у розмірі 35 євро/МВт-год виглядає дедалі малоймовірним, але ING розглядає можливість припинення поставок російського газу через Україну наприкінці 2024 року. Європа може обійтися і без цього, хоча ринок, ймовірно, відреагує на зміни.
Головний аналітик GMK Center Андрій Тарасенко зазначає, що ескалація конфлікту на Близькому Сході створює загрозу для цінової стабільності на європейському енергетичному ринку. Сира нафта дорожчає, що тисне на ціни на газ. Зокрема, спотові ціни на TTF 17 квітня зросли більш ніж на 33 євро/МВт-год, що є найвищим показником із січня 2024 року.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




