
[ad_1]
Європейські дистриб’ютори утримуються від нових закупівель
Глобальні ціни на гарячекатаний лист підлягають корекції після різкого зростання наприкінці 2023 та на початку 2024 року. Уповільнення попиту на продукцію зберігає негативний тренд на основних світових ринках вже близько 2 місяців. Найбільших втрат зазнав ринок Північної Америки. З початку року ціни на мазут в регіоні впали на 27%, або на $300/т. У той же час китайський ринок, схоже, досяг дна в середині березня.
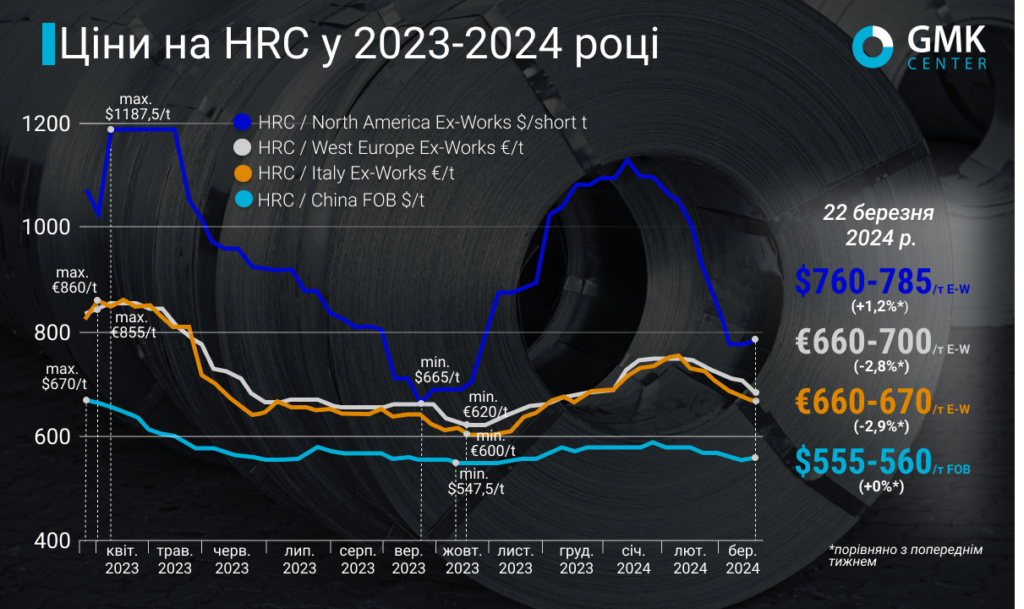
Ціни на гарячекатаний прокат в західна Європа за підсумками періоду 15-22 березня 2024 року знизився на 2,8% порівняно з попереднім тижнем – до €660-700/т франко-завод. З початку березня ціни на продукцію впали на €30/т, тобто на 4,1%, і порівняно з початком року залишилися на тому ж рівні, хоча в січні досягли пікових цін на гарячекатаний лист у цьому регіоні. 760 євро/т.
В магазині Італія спостерігається аналогічна ситуація. 15-22 березня ціни на листовий гарячекатаний прокат знизилися порівняно з попереднім тижнем на 20 євро/т, або на 2,9%, до 660-670 євро/т. З початку березня ціни впали на €40/т, або на 5,6%, і залишаються на тому ж рівні з початку року. При цьому в січні ціни також досягли піку – €760/т.
У січні ціни на гарячекатаний прокат в ЄС підтримувалися низькою пропозицією продукції місцевого виробництва та вичерпанням імпортних квот. У міру збільшення попиту та обмеження потужностей деякі виробники, зокрема ArcelorMittal, змогли підвищити свої цільові ціни, але ця тенденція не збереглася в довгостроковій перспективі, і ціни поступово знизилися на початку лютого. Реальний попит не підтримав намірів заводів підняти ціни до €800/т.
Ціни на гарячекатаний рулон в ЄС продовжували перебувати під тиском у лютому через слабкий попит. Постійні дистриб’ютори повідомили, що не змогли перенести січневе підвищення цін на кінцевого споживача, тому утримуються від закупівлі нових партій.
Через відсутність перспектив пожвавлення попиту споживачі гарячекатаного листового прокату купують невеликі обсяги продукції. Крім того, невтішні очікування призводять до зростання інтересу до імпортної продукції, незважаючи на тривалі терміни доставки, оскільки прокат з Індії, Тайваню та Японії пропонується за ціною 600-610 €/т з доставкою в червні.
У Європі немає рушійної сили, яка б стимулювала попит на гарячекатаний сталевий лист, тому очікується, що ціни продовжать падати. Рівень операційної ціни оцінюється на рівні менше 650 євро/т з поставкою в квітні. У той же час імпортні постачальники готові знизити ціни до €580-600/т з перспективою €550-560/т.
Нині єдиними отримувачами продукції, в тому числі й на імпортному ринку, є дистриб’ютори. Сервісні центри продовжують скорочувати запаси та закуповувати гарячекатаний прокат лише в обмежених тоннажах.
В обл Північна Америка ціни на гарячекатані рулони 15-22 березня 2024 року порівняно з попереднім тижнем зросли на 10 дол./т, або на 1,2% — до 760-810 дол./т франко-завод. При цьому з початку березня ціни впали на 90 дол./т, тобто на 10%, а з початку року – на 300 дол./т, тобто на 27%.
Ціни на оренду в Північній Америці також показали незначне зростання на початку року, підтримуючи тенденцію з кінця 2023 року, але поступово знижувалися з другої декади січня. Споживачі утримувалися від купівлі через відсутність перспектив попиту та очікуваний найнижчий рівень цін. Ціни коригуються після досягнення високих рівнів у грудні.
Минулого тижня ціни на HRC фактично зросли після тривалого зниження, тобто досягли мінімуму. Це відбулося насамперед через встановлення цільових цін деякими сталеливарними компаніями, зокрема Cleveland-Cliffs і Nucor. Заводи намагаються переконати учасників ринку, що зниження рівня не буде і подальша відмова від покупок не принесе результату. У той же час стан ринку залишився таким же, як і раніше, і здійснювати операції стало складніше.
У короткостроковій перспективі ціни на оренду в США, ймовірно, стабілізуються в очікуванні відновлення попиту. Крім того, заводи можуть вдатися до скорочення виробництва, щоб зменшити пропозицію та відродити інтерес споживачів до якнайшвидшого поповнення запасів.
IN Китай ціни на гарячекатаний лист останній тиждень залишаються незмінними — 555-560 $/т FOB. З початку березня вони подешевшали на 10 дол./т, або 1,7%, а з початку року – на 20 дол./т, або 3,4%.
Ціни на гарячекатані рулони в Китаї зросли в січні через зростання світового попиту на сталь і внутрішні макроекономічні стимули, але з наближенням святкового сезону в лютому ціни почали знижуватися. Торгівля погіршилася на початку лютого через несприятливі погодні умови, які змусили багатьох покупців завчасно розпочати новорічні свята. Також впав експортний попит. Після новорічних свят у Китаї активність на ринку не відновилася.
Повільне відновлення попиту в поєднанні з негативною кон’юнктурою експортного ринку продовжує негативно впливати на ціни HRC у Китаї. Покупці зайняли вичікувальну позицію, щоб оцінити майбутні ринкові перспективи.
Ціни на гарячекатану сталь у Китаї дещо стабілізувалися в березні через скорочення пропозиції через ремонтні роботи на деяких заводах. Водночас учасники ринку прогнозують, що незабаром попит може відновитися з поліпшенням погодних умов, що ймовірно призведе до активізації будівництва. Зараз товарні запаси скорочуються, але слабкість експортних ринків продовжує негативно впливати на ціни HRC у Китаї.
«Зниження цін на сировину, пов’язане зі станом китайської економіки, є основним фактором, що впливає на зниження цін на готову продукцію. Дії Китаю безпосередньо визначають, коли закінчиться падіння і на якому рівні ціни стабілізуються», – говорить аналітик GMK Center. Андрій Глущенко.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




