
[ad_1]
Індійські споживачі повернуться на ринок в кінці серпня, запаси сировини в китайських портах є достатніми
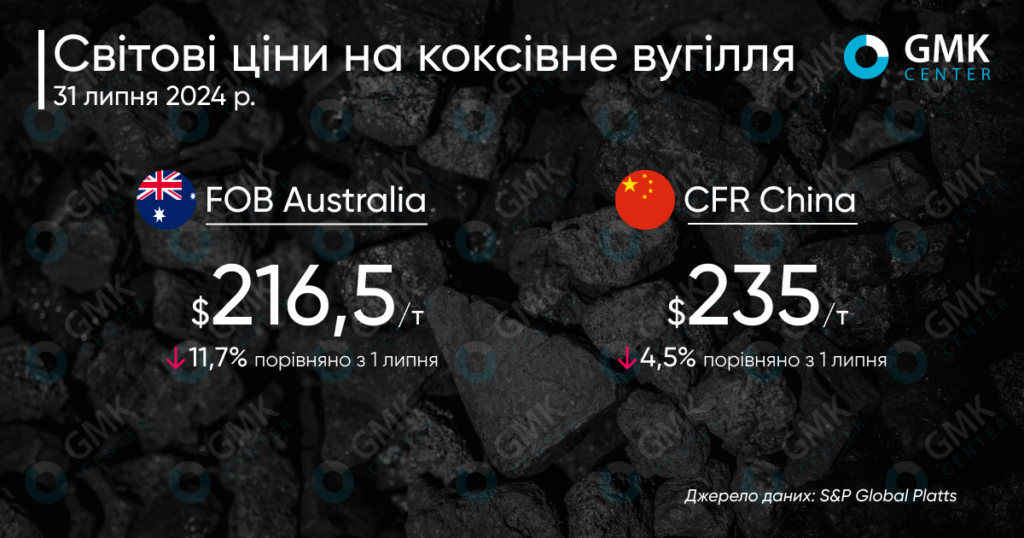
Ціни на австралійське коксівне вугілля (FOB Australia) за даними S&P Global у липні 2024 року впали на 11,7% до 216,5 дол./т.
Минулого місяця ціни на коксівне вугілля в Китаї (CFR China) впали на 4,5% до 235 доларів США за тонну.
На рубежі червня та липня ринок відреагував на можливі проблеми з поставками після пожежі на вугільній шахті в Англо-Америці.
30 червня компанія оголосила, що призупинила виробництво на своїй шахті Grosvenor у Квінсленді після підземної пожежі вугільного газу, яка сталася напередодні. Miner повідомила, що співпрацює з відповідними органами для гасіння пожежі, перш ніж зможе оцінити кроки для безпечного повернення на місце. Очікується, що ці процедури триватимуть кілька місяців.
Anglo American розраховує виробити близько 8 млн тонн коксівного вугілля в першій половині 2024 року, частка Grosvenor повинна становити приблизно 2,3 млн тонн. Загалом оціночне виробництво коксівного вугілля Anglo American у 2024 році становить 15-17 млн тонн, або приблизно 3,5 млн тонн, – ділиться Grosvenor.
Тоді трейдери помітили, що спекуляції на цю тему трохи покращили настрої ринку, підштовхнувши ціну на австралійське коксівне вугілля. Однак вони прогнозували, що з часом ціна нормалізується. Крім того, учасники ринку очікували, що форс-мажор матиме обмежений вплив на поставки в третьому кварталі або лише на поставки компанії в четвертому кварталі.
За даними S&P Global, ринок морського коксівного вугілля, ймовірно, залишатиметься обмеженим у пропозиції в третьому кварталі, оскільки великі обсяги поставок компенсують занепокоєння щодо дефіциту поставок після інциденту на англо-американській шахті. Очікується, що Індія також відновить покупки після мусону.
Індійські покупці повернуться на ринок в кінці серпня — початку вересня, після сезону дощів. Третій квартал в країні традиційно найслабший за попитом на сталь. Однак навряд чи вони погодяться на високу ціну. Наразі індійські споживачі дотримуються вичікувальної позиції.
За даними BigMint, на початку серпня ціни на преміальне австралійське тверде коксівне вугілля на індійському ринку становили 216,5 дол./т FOB. Вони впали через надходження на ринок додаткової пропозиції, а покупці впевнені в наявності вересневих наливних вантажів.
Зараз країна намагається диверсифікувати поставки цієї ключової сировини. Як повідомлялося, з кінця липня Індія спробує імпортувати коксівне вугілля з Монголії. Очікувалося, що JSW Steel отримає приблизно 30 000 злотих. тонн, ПАРУХ напевно від 3 до 5 тис. тон. Для JSW Steel це буде друга така поставка після 2021 року.
Крім того, Індія планує збільшити частку місцевого коксівного вугілля, що використовується в металургійних сумішах, з нинішніх 10-12% до 35%. Уряд також запустив місію щодо збільшення внутрішнього виробництва до 140 мільйонів тонн до 2030 року.
Наприкінці липня ціни на австралійське коксівне вугілля на азіатському ринку трохи зросли через інтерес китайських металургів до серпневих вантажів, оскільки ціни на морську сировину є привабливими. Ціни FOB в країні наблизилися до цін CFR Китаю в другому кварталі, і ситуація була подібною до кінця цього місяця.
Деякі заводи надавали перевагу форвардним поставкам, оскільки ціни на портові запаси були вищими, а продавці не бажали знижувати їх. У портах є достатня пропозиція преміальної продукції з Австралії та Канади. Китайські кінцеві споживачі підтримують дуже низькі запаси коксівного вугілля, закуповуючи в портах за потреби.
Нагадаємо, на початку червня світові ціни на коксівне вугілля зросли. Позитивна динаміка зумовлена підвищенням попиту та очікуванням зменшення пропозиції в липні-серпні.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




