
[ad_1]
Турецькі виробники сталі призупинили закупівлі
На початку березня світові ціни на брухт впали на більшості основних ринків. В ЄС і США ціни зазнали тиску з боку турецьких імпортерів, які майже припинили закупівлі з початку лютого, в той час як вітчизняні споживачі також мали негативний вплив. Виробники сталі відзначають зниження попиту та зниження цін на готову продукцію.
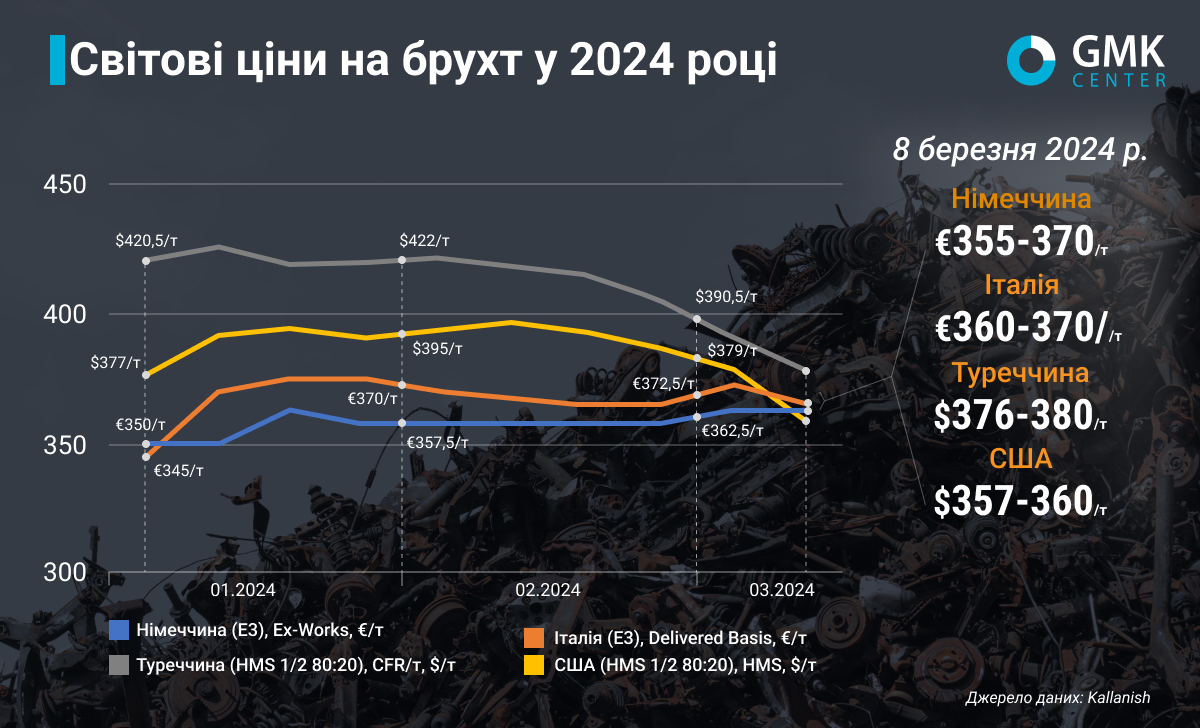
Ціни на брухт HMS 1&2 80:20 дюймів Туреччина за підсумками періоду 1-8 березня 2024 року знизився на 11 дол./т, або на 2,8% порівняно з попереднім тижнем – до 376-380 дол./т CFR. У лютому ціни на брухт в Туреччині впали на 6,4%. Станом на 29 лютого тонна брухту коштувала 395 дол./т CFR, а 31 січня – 419-422 дол./т CFR. Загалом з початку року на турецькому ринку спостерігалася волатильність цін на сировину. Нині ціни на 8,6% нижчі від цін початку року.
Негативний тренд на турецькому ринку брухту спостерігається з початку лютого і триває досі.
Попит на сировину почав падати в лютому після позитивного початку року, оскільки металургійні підприємства знову зіткнулися з падінням продажів готової продукції. Частково це було пов’язано з меншими закупівлями з боку азійських споживачів, особливо у зв’язку зі святом Нового року за місячним календарем. Турецькі металургійні підприємства призупинили закупівлю брухту в очікуванні післясвяткової активації Китаю, щоб оцінити майбутні перспективи ринку сталі. Також зросла пропозиція брухту, що зменшило напругу на ринку.
Крім ослаблення експорту готової продукції, внутрішній попит також був слабким протягом місяця, що продовжувало тиснути на брухт. Коли турецькі виробники сталі помітили постійну наявність сировини, вони зайняли вичікувальну позицію і закуповували лише термінові обсяги, таким чином тиснучи на ринок, щоб знизити ціни до найбільш вигідного рівня.
Ціни на брухт у Туреччині наприкінці лютого перевищили позначку нижче 400 дол./т, хоча ринок розраховував на відновлення споживчого попиту. Надмірна пропозиція в поєднанні з відсутністю попиту продовжує негативно впливати на ціни. Місцеві виробники сталі не ризикують закуповувати великі тонни сировини в умовах низьких продажів сталі, і очікується, що більшість виробників закриють виробничі потужності під час Рамадану (10 березня – 9 квітня).
У короткостроковій перспективі ціни на металобрухт у Туреччині, ймовірно, продовжать знижуватися або стабілізуються на поточному рівні, оскільки пропозиція сировини значно перевищує попит. Крім того, ринок спостерігає за ситуацією в Китаї, економіка якого все ще досить слабка. Уповільнення також помітне на внутрішньому ринку сталі в Туреччині, яка в останні роки була основним одержувачем місцевої металопродукції.
«Ціни на брухт корелюють з цінами на залізну руду, які падають, оскільки в китайських портах накопичуються значні запаси. Зниження цін на руду також спричиняє падіння цін на готову продукцію, що в свою чергу спонукає електрометалургів шукати нижчі ціни на брухт, щоб зберегти конкурентоспроможність і маржинальність», – пояснює аналітик GMK Center. Андрій Глушко.
В магазині ЄС Ціни на брухт також коливалися протягом останніх двох місяців, але продовжували зростати з початку року.
IN Німеччина У період 1-8 березня 2024 року ціни на брухт E3 залишалися стабільними порівняно з попереднім тижнем на рівні 355-370 євро/т франко-завод. Причому в лютому вони зросли на €5/т, а з початку року на €10/т.
IN Італія 1-8 березня ціни на сировину (E3) знизилися на €5/т порівняно з попереднім тижнем — до €360-370/т з урахуванням поставки. У лютому ціни впали на €5/т, а з початку року зросли на €10/т.
Ціни на брухт на ринках Німеччини та Італії протягом цього періоду залишалися переважно стабільними, коливаючись у межах 5-10 євро/т через слабкий попит з боку вітчизняних виробників сталі та експортні продажі через уповільнення світової активності. В умовах падіння цін на готову продукцію на ринку серед споживачів переважає очікування. Крім того, турецькі імпортери, основний напрямок експорту європейського брухту, майже припинили закупівлі, спекулюючи на цінах.
Більшість учасників ринку сумніваються в зростанні цін у березні через слабку експортну активність і падіння цін на брухт у США та на інших ринках. Торгівля сповільнилася, і, залежно від попиту та пропозиції, очікується, що наступного місяця ціни на брухт залишаться незмінними.
Італійська асоціація Assofermet прогнозує зниження цін на металобрухт у березні, якщо виробництво сталі не збільшиться.
На східному узбережжі США Ціни на HMS 1/2 Scrap (80:20) в період 1-8 березня 2024 року різко впали — на 21 дол./т до 357-360 дол./т FOB порівняно з попереднім тижнем. У лютому порівняно з січнем рівень ціни знизився на 16 дол./т, а з початку року – на 22 дол./т.
Різке падіння цін на брухт минулого тижня є результатом початку торгів у березні на тлі зниження цін на сталь і різкого падіння цін у Туреччині. Тривала пауза в закупівлях турецьких виробників призвела до збільшення надлишку пропозиції та змусила постачальників, у тому числі з США, піти на поступки та істотно знизити ціни.
Учасники ринку вважають, що ціни продовжать падати через уповільнення торгівлі на ринку США в поточній ситуації. За прогнозами, у березні ціни можуть знизитися мінімум на 20-50 дол./т. Деякі сподіваються, що сезонне поліпшення попиту на сталь підтримає ринок брухту, хоча спад все ще неминучий.
Fastmarkets очікує, що найближчим часом глобальні ціни на металобрухт зазнають тиску через зниження попиту на сталь. На ринку США ціни стабілізуються, а в ЄС трохи впадуть через слабке споживання сталі, особливо в будівельному секторі. Очікується, що зусилля з відновлення Туреччини після землетрусу наберуть обертів у середньостроковій перспективі, що має забезпечити певний попит на сталь і, отже, збільшити попит на запаси металобрухту.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




