
[ad_1]
Основні світові ринки перебувають під тиском невизначеності на ринку сталі та падіння цін на іншу металургійну сировину
Наприкінці березня 2024 року світові ціни на брухт значно впали на більшості світових ринків, причому найбільший тиск зазнали Європа, Північна Америка та Китай. Водночас у Туреччині падіння було мінімальним, оскільки основні втрати ринок зазнав у січні-лютому.
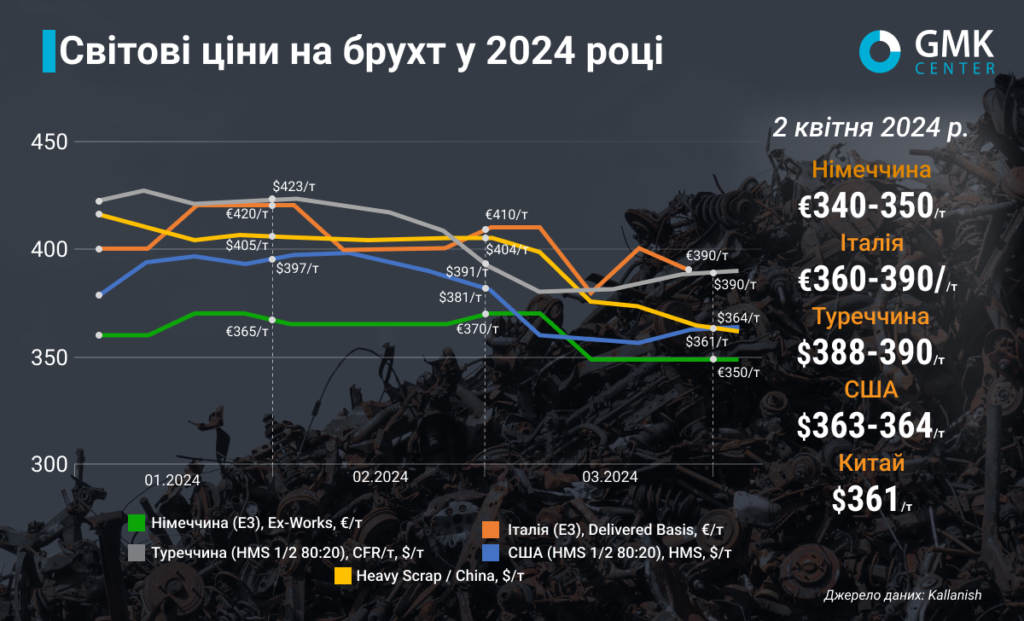
Ціни на лом HMS 1&2 80:20 Туреччина за період 26 березня – 2 квітня 2024 року знизився на 2 дол./т, або на 0,5% порівняно з попереднім тижнем – до 388-390 дол./т CFR. Наприкінці березня ціна на сировину впала на 5 дол./т, або на 1,3%, а за місяць ціна впала до 376 дол./т, а максимальний рівень не перевищив 392 дол./т.
У березні активність на ринку брухту Туреччини трохи відновилася, про що свідчить корекція рівня цін. Загалом після позитивних січневих котирувань негативна динаміка збереглася з початку лютого.
У другій декаді березня після тривалої перерви почали проявляти інтерес до закупівель металургійні заводи. Замовлень було обмежено, оскільки виробники сталі повільно поповнювали запаси через погані настрої в Китаї та низькі продажі сталевої продукції. Крім того, макроекономічні умови в Туреччині також чинять тиск на бажання споживачів відновити покупки товарів у квітні.
Найнижчий місячний рівень цін був досягнутий 6 березня — 376 дол./т CFR, хоча металурги вважали цей рівень недосяжним і наполягали на подальшому зниженні. Потім ціни почали поступово зростати, оскільки активність на китайському ринку та ціни на сировину зросли. Зростанню ціни також сприяла слабка пропозиція брухту.
Наприкінці березня рівень цін повернувся до рівня початку місяця. Більшість учасників ринку повернулися до покупок, але зростання було обмежено недостатнім попитом на готову продукцію. Більшість виробників сталі скептично налаштовані щодо покращення продажів сталі в короткостроковій перспективі.
Ціни на брухт стабілізувалися на початку квітня, оскільки попит на сировину знову впав після місцевих виборів. У зв’язку з триваючим святом Ід аль-Фітр, яке припадає на наступний тиждень, очікується, що турецькі заводи призупинять закупівлі, що негативно позначиться на цінах. При цьому споживачам все одно доведеться повернутися після свят, оскільки травневі закупівлі ще не завершені.
Загальні прогнози щодо цін на брухт на турецькому ринку неоднозначні, оскільки вони залежать від стану китайського ринку сталі та конкурентних поставок заготовок з Азії. Більшість учасників ринку очікують стабілізації цін.
На ринку ЄС у березні спостерігалося зниження цін на металобрухт. Зокрема, в Німеччина Лом E3 втратив 20 євро/т протягом місяця, стабілізувавшись на рівні 340-350 євро/т франко-завод на початку квітня, а в Італія (E8) – 20 €/т, 340-350 €/т франко-завод.
Ціни на брухт показали негативну динаміку через слабкий попит з боку вітчизняних металургійних заводів і скорочення експорту, зокрема до Туреччини.
Більшість учасників ринку очікують відновлення бізнесу після Великодня – у перші два тижні квітня. Проте все, напевно, знову залежатиме від попиту з боку Туреччини та Азії. Низькі обсяги закупівлі сировини продовжуватимуть підтримувати ціни.
IN Північна Америка також аналогічна ситуація. У березні ціни на брухт на Східному узбережжі США впали на 19 дол./т, або на 5%, до 358-362/т FOB. Водночас на рубежі березня та квітня ціни почали зростати, досягнувши 2 квітня рівня 363-364 дол./т.
Ринок металобрухту в Північній Америці також постраждав від негативних настроїв на світовому ринку та слабкого попиту на сталь у березні, але ситуація покращилася до кінця місяця, і ціни досягли найнижчого рівня. Торгівлю підштовхнуло зростання цін на прокат і чавун, але слабкий попит у Туреччині продовжує чинити тиск.
На тлі квітневих котирувань учасники ринку брухту в США мають позитивні очікування щодо цін на сировину після різкого зниження в березні. Хоча деякі заводи все ще очікують зниження цін через зупинку, більшість учасників ринку вважають, що ціни стабілізуються або зростуть.
IN Китай Внутрішні ціни на важкий брухт на кінець березня впали на 39,5 дол./т, тобто на 9,8% — 364,82 дол./т. У квітні ціни продовжують падати. Станом на 2 квітня вартість китайського брухту оцінюється в 358,2 дол./т, що на 4,5% менше, ніж минулого тижня.
Ціни на сировинні товари в Китаї впали в березні на тлі слабких ринків сталі. Через нижчі ціни на сталь і, отже, нижчу маржу металургійних комбінатів більшість із них скорочують виробництво та завантаження потужностей через передчасне обслуговування або простої. Це в свою чергу впливає на попит на брухт. Водночас падіння цін на залізну руду ще більше послаблює конкурентоспроможність брухту.
Очікується, що ціни на металобрухт у Китаї будуть низькими в короткостроковій перспективі, оскільки більшість металургійних компаній продовжують повідомляти про збитки та накопичили запаси. Наприкінці цього тижня в Китаї розпочнеться свято Цин Мін. Постачання металобрухту може бути обмеженим, тому деякі місцеві заводи збільшать закупівлі, щоб зарезервувати запаси на свята.
«Хоча вважається, що Китай безпосередньо не впливає на ринок брухту, оскільки Туреччина є його найбільшим імпортером, наразі такий вплив простежується. Китай впливає на стан світового ринку сталі і залежно від цього металургійні компанії розміщують замовлення на поставку брухту. Поки ми чекаємо, на якому рівні стабілізується виробництво та споживання сталі в економіці Китаю, найближчим часом від цього буде залежати ціна на брухт», — говорить аналітик Centrum GMK. Андрій Глущенко.
[ad_2]
Сообщает: ГМК gmk. center (Украина)




